보통 배당을 주려면 먼저 장사를 잘해서 이익을 내야 한다고 생각하기 쉽잖아요.
그런데 장부의 칸을 옮겨서 배당할 돈을 미리 마련해 두는 방법도 있어요.
올해 6월 24일, 동국홀딩스는 임시주주총회를 열었습니다.
이날 올라온 안건은 하나였고, 그대로 가결됐어요.
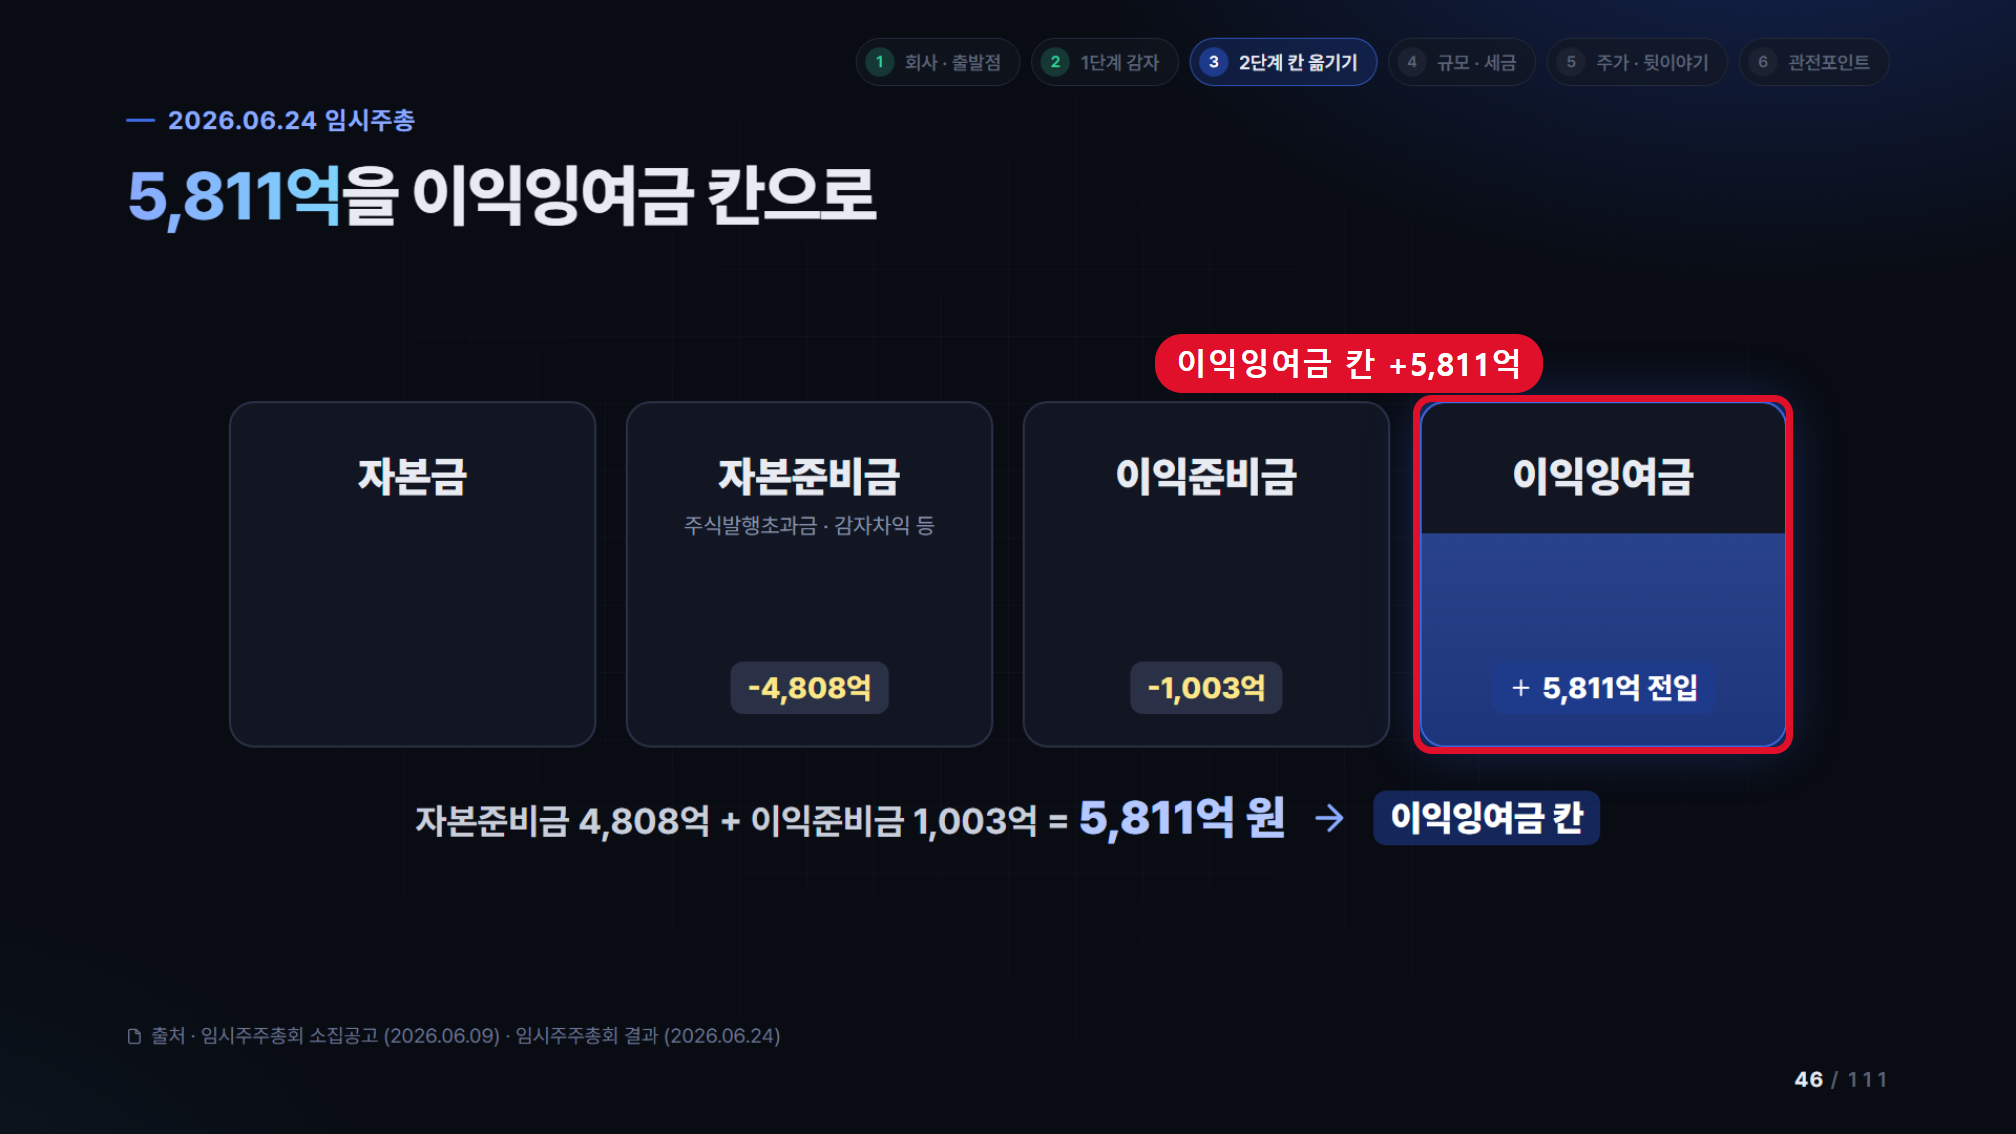
준비금의 감소 및 이익잉여금 전입의 건, 금액은 5,811억 원이에요.
반년 사이에 이 회사의 별도 기준 이익잉여금은 1조 631억 원에서 1조 5,595억 원으로 불어났는데, 같은 기간 별도 순이익은 156억 원이었습니다.
이 차이는 어디서 나온 걸까요? 공시를 하나씩 따라가 볼게요.
영상으로 같이 보고 싶으시면 아래 주소로 들어가 보세요.
이 글은 매수나 매도를 권하는 글이 아니에요.
공시를 차분히 읽어 보는 정리라고 봐 주세요.
출발점은 배당정책 정정 공시예요
동국홀딩스는 2023년 6월 1일에 열연과 냉연 부문을 인적분할해서 동국제강과 동국씨엠을 새로 세웠어요.
그 뒤에 남은 순수지주회사가 동국홀딩스이고, 두 회사의 지분을 각각 37.31%씩 갖고 있습니다.
올해 1분기 별도 영업수익은 배당금수익이 79.8%를 차지해요. 자회사에서 받은 배당금을 다시 주주들에게 나눠 주는 구조라고 보시면 됩니다.
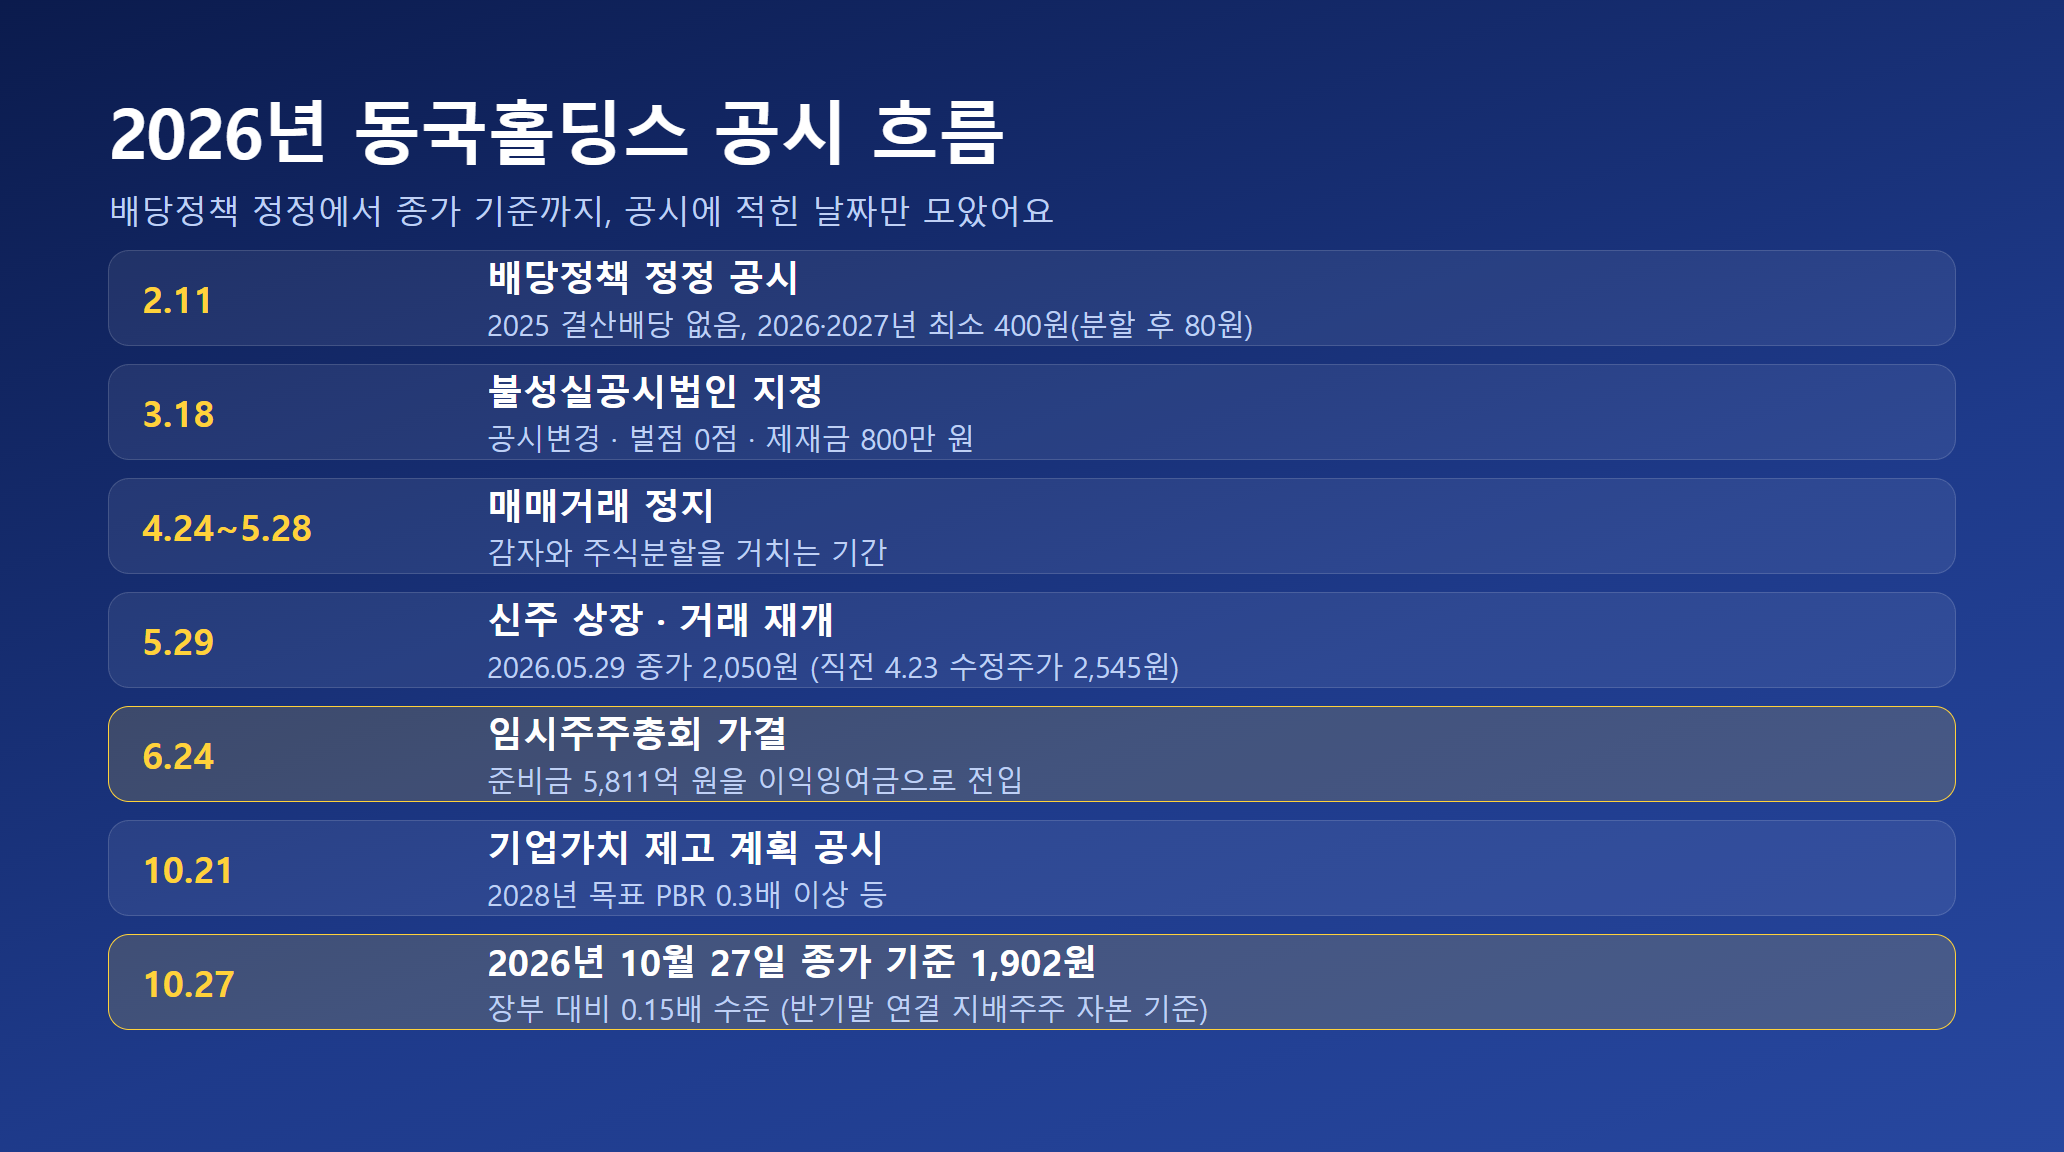
원래 이 회사는 2025년부터 2027 사업연도까지 주당 최소 300원을 배당하기로 했었어요.
그런데 2월 11일 정정 공시로 2025 결산배당은 하지 않는다고 바뀌었습니다.
대신 2026년과 2027 사업연도에는 최소 400원, 주식분할 뒤 기준으로는 80원을 주기로 했어요.
이 정정으로 회사는 3월 18일 불성실공시법인으로 지정됐습니다. 벌점은 0점, 제재금은 800만 원이었어요.
1단계 감자: 자본금 칸을 먼저 줄였어요
배당정책을 정정한 같은 날, 감자 두 건이 함께 결정됐어요.
하나는 자기주식 698,940주를 소각하는 것이고, 다른 하나는 액면가를 주당 5,000원에서 2,500원으로 낮추는 무상감자예요.
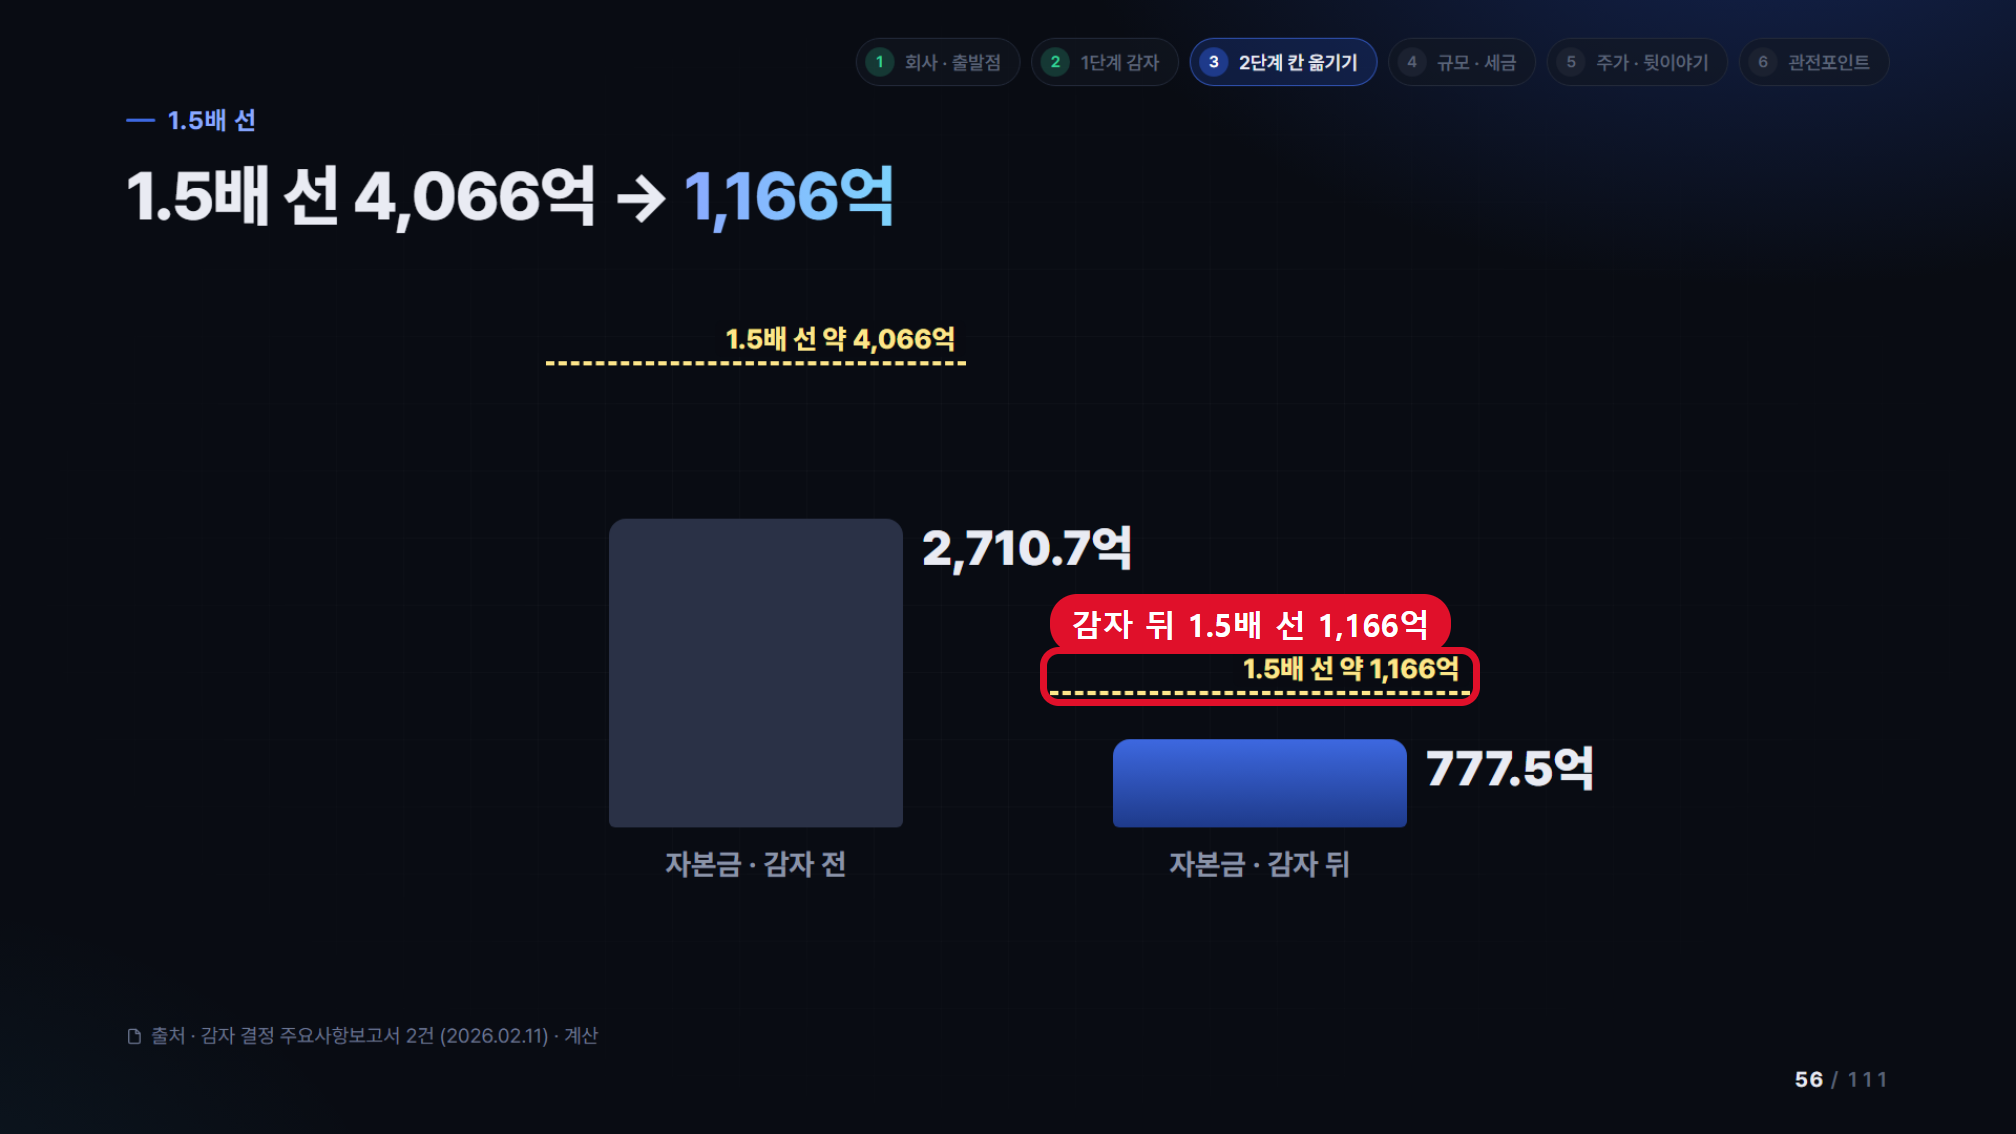
자본금은 2,710억 7천만 원에서 777억 5천만 원으로 줄었고, 합계 감자비율은 71.3%입니다.
여기에 5대 1 주식분할이 이어지면서, 발행주식 수는 3,110만 1,543주에서 1억 5,550만 7,715주가 됐어요.
감자차익은 나중에 이익잉여금 전입 절차를 거쳐 배당재원으로 쓸 예정이라고 공시에 적혀 있습니다.
자본금을 줄이면 준비금을 옮길 수 있는 범위도 넓어진다는 게 이 과정의 핵심이에요.
액면가만 줄어든 무상감자라서, 주주가 가진 지분율은 그대로예요.
대신 4월 24일부터 5월 28일까지 거래가 멈췄고, 5월 29일에 새 주식이 상장됐습니다.
재개 첫날 종가는 2,050원이었고, 거래가 멈추기 직전인 4월 23일 종가는 분할을 반영한 수정주가로 2,545원이에요.
2단계 칸 옮기기: 5,811억을 이익잉여금으로
회사의 자본은 장부에서 여러 칸으로 나뉘어 있어요.
자본금 칸, 자본준비금 칸, 이익준비금 칸, 그리고 이익잉여금 칸이 있죠.
그런데 배당은 이 가운데 이익잉여금 칸에서만 나갈 수 있습니다.
그래서 6월 임시주총은 자본준비금 4,808억 원과 이익준비금 1,003억 원, 합쳐서 5,811억 원을 이익잉여금 칸으로 옮겼어요.
장부에서 칸만 옮겼을 뿐, 회사 밖으로 나간 돈은 없다는 뜻이에요.
여기서 중요한 건 자본총계예요.
작년 말 6,600억 원에서 올해 6월 말 6,782억 원으로 거의 그대로입니다.
칸이 바뀌었을 뿐 회사 전체 자본은 크게 움직이지 않았다는 이야기예요.
왜 감자가 먼저였을까
그 근거는 상법 제461조의2에 있어요.
준비금이 자본금의 1.5배를 넘으면, 넘는 부분을 주주총회 결의로 줄일 수 있거든요.
자본금이 2,710억 원일 때는 1.5배 선이 약 4,066억 원이었는데, 감자로 자본금을 777억 원까지 줄이니 이 선이 약 1,166억 원으로 내려왔어요.
자본금을 줄인 만큼, 준비금을 이익잉여금으로 옮길 수 있는 범위가 넓어진 셈입니다.
최저 배당 80원에 발행주식 1억 5,550만 주를 곱하면 1년 배당금은 약 124억 원이에요.
2024 사업연도 결산배당 총액과 같은 규모입니다.
5,811억 원은 그 46배쯤 되는 돈이에요. 다만 이건 산수일 뿐, 그만큼 배당하겠다는 약속은 아니에요.
세금 이야기는 조금 달라요
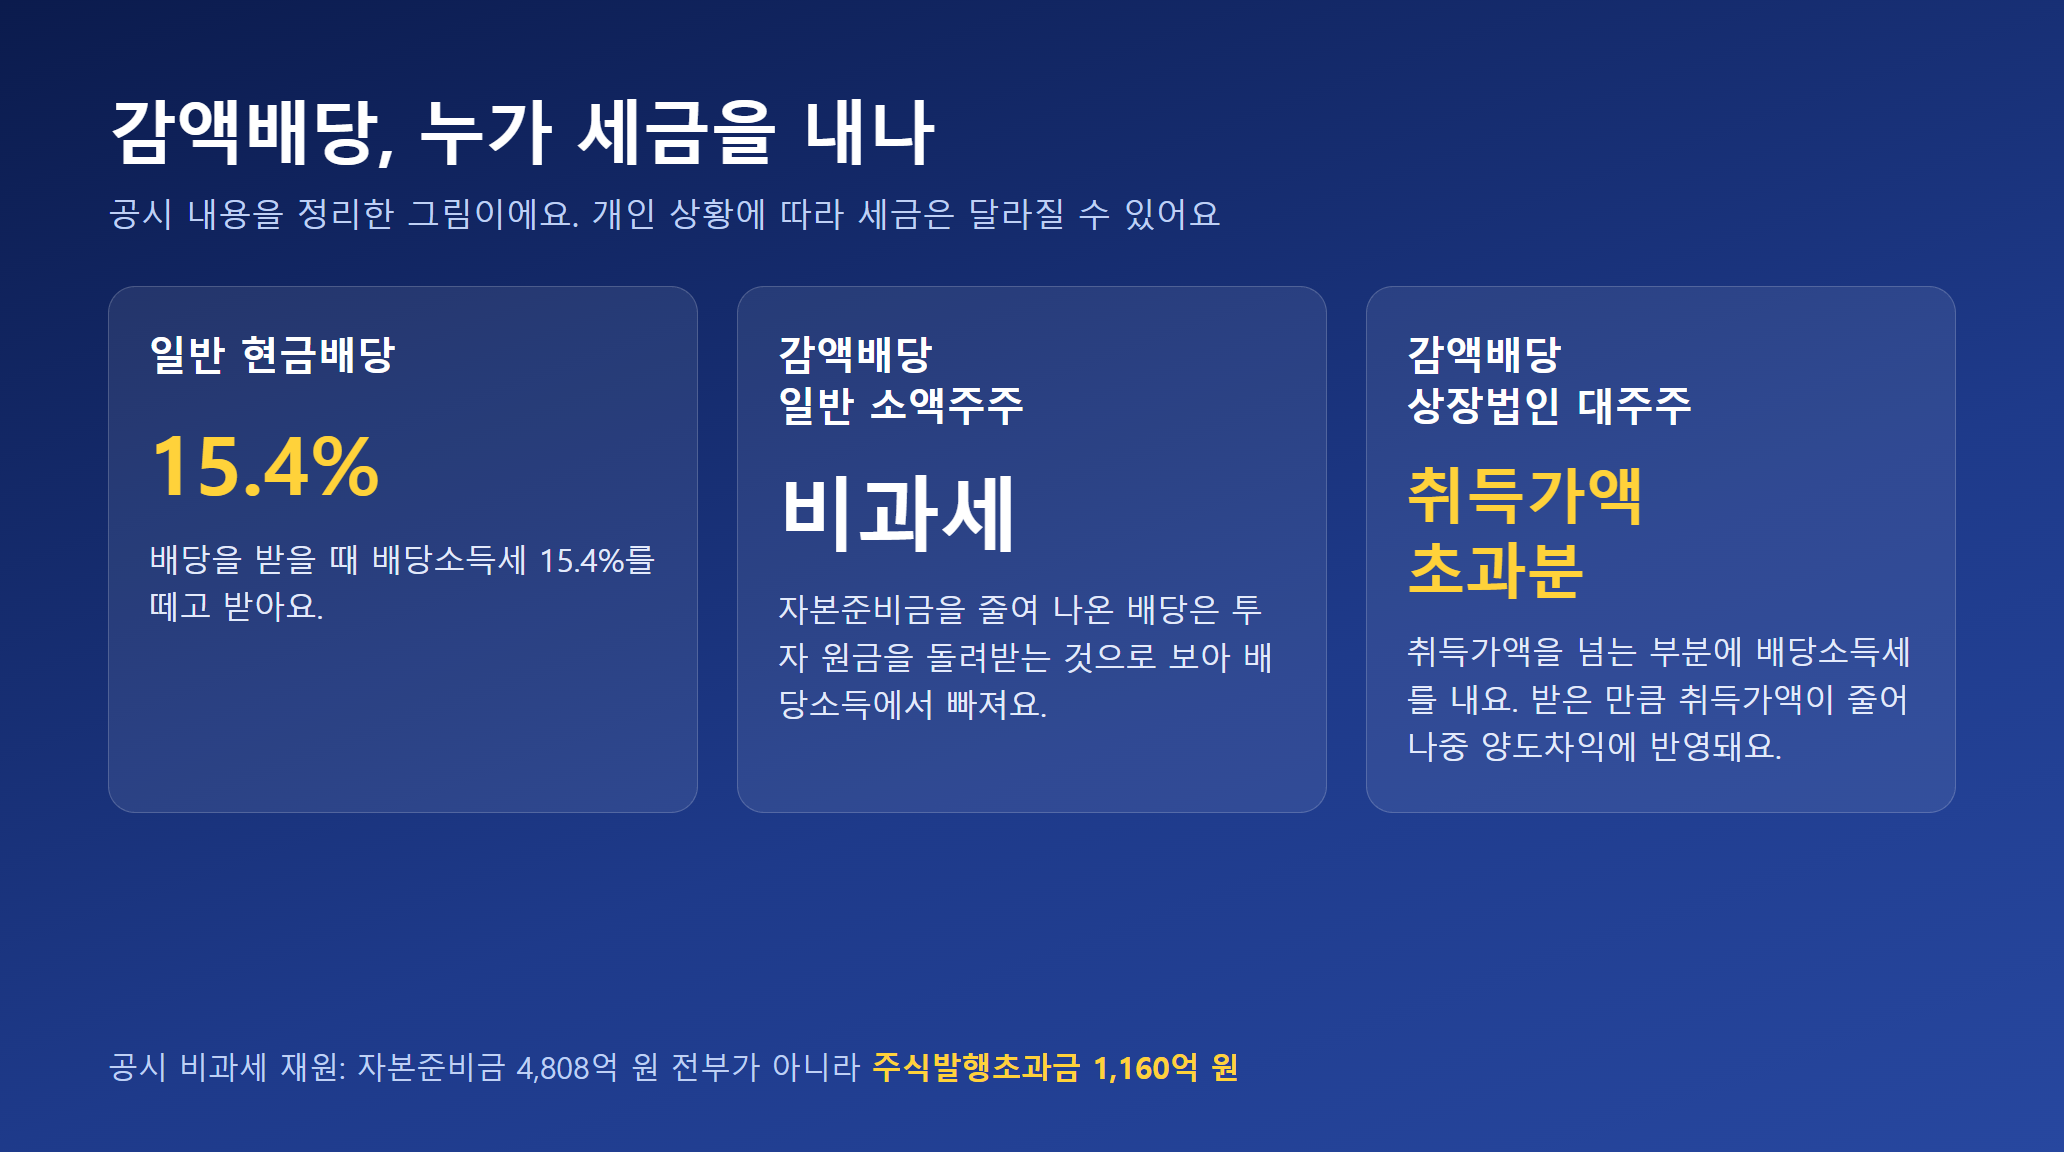
보통 배당을 받으면 15.4%를 세금으로 떼고 받잖아요.
그런데 자본준비금을 줄여서 나온 배당은 주주가 넣었던 투자 원금을 돌려받는 것으로 보아, 배당소득에서 빠진다고 해요.
다만 공시가 비과세 재원으로 적은 것은 자본준비금 4,808억 원 전부가 아니라, 그중 주식발행초과금 1,160억 원이에요.
그리고 최근 규정이 바뀌면서, 상장법인의 대주주는 감액배당 가운데 취득가액을 넘는 부분에 배당소득세를 내게 됐어요.
일반 소액주주는 여전히 비과세입니다.
대신 받은 감액배당만큼 취득가액이 줄어드니, 나중에 주식을 팔 때 양도차익 계산에 반영된다는 점도 알아 두시면 좋아요.
주가로 바꿔 보면
2026년 10월 27일 종가 기준 주가는 1,902원이에요.
반기 말 연결 지배주주 자본을 발행주식 수로 나누면 주당 약 1만 2,321원이라서, 이 주가는 장부의 0.15배 수준입니다.
같은 종가로 계산한 시가총액은 약 2,958억 원이에요.
최저 배당 80원을 이 종가로 나누면 약 4.2%인데, 이것도 최저 배당을 기준으로 한 산수일 뿐이에요.
회사가 계획서에 적은 진단 PBR 0.13~0.14배는 계산 기준이 달라서 여기서 직접 비교하지는 않았어요.
참고로 2025년 10월 27일 종가는 수정주가로 1,660원이었고, 기업가치 제고 계획을 공시한 다음 날인 2026년 10월 22일 종가는 1,972원이었습니다.
뒷이야기 세 가지
첫째, 저PBR 기업 명단이에요. 11월 2일에 처음 공표되는 명단은 업종별 PBR 하위 25%에 여섯 개 반기 연속 든 기업이 대상이에요.
10월 22일까지 계획을 내면 1년 동안 명단에서 빠진다고 해요. 동국홀딩스는 마감 하루 전인 10월 20일에 계획을 냈습니다.
둘째, 배당기준일이에요. 2024년 정관을 고쳐서 배당기준일을 이사회가 정하도록 바꿨어요.
12월 31일에 주식을 들고 있어도, 회사가 따로 공시하는 기준일에 주식을 갖고 있지 않으면 결산배당을 받지 못합니다.
셋째, 배당을 누가 받느냐예요. 9월 7일 신고 기준으로 최대주주 등의 지분은 64.38%예요.
장세주 씨 33.27%, 장세욱 씨 20.41%가 포함돼 있고, 배당이 나가면 전체의 약 3분의 2가 이 지분으로 가는 구조입니다.
앞으로 지켜볼 공시 네 가지
첫째, 11월 2일 한국거래소의 저PBR 기업 공표예요. 동국홀딩스 이름이 있는지, 계획을 낸 기업을 빼 주는 특례가 적용됐는지 확인해 보세요.
둘째, 11월 중순에 나올 3분기 분기보고서예요. 별도 이익잉여금 1조 5,595억 원이 유지되는지, 자회사 배당금수익이 어떻게 들어왔는지가 볼 대목이에요.
셋째, 올해 12월부터 내년 2월 사이에 나올 배당기준일 설정과 배당 결정 공시예요. 주당 배당금이 80원 이상으로 정해졌는지, 그 재원을 감액배당으로 적었는지 지켜봐 주세요.
넷째, 2027년 3월 정기주주총회와 사업보고서예요. 결산배당이 어떻게 확정되는지, 계획서의 이행평가 칸이 처음으로 어떻게 채워지는지가 길게 볼 관전포인트입니다.
마치며
동국홀딩스는 이익을 더 쌓아서가 아니라, 장부의 칸을 옮기는 방식으로 배당 재원을 먼저 만들어 두었습니다.
이 재원이 실제로 얼마나, 어떤 세금 조건으로 주주에게 나가는지는 내년 초 공시에서 확인할 수 있을 거예요.
오늘 짚어 본 공시 흐름이 공시를 차분히 읽어 보는 데 도움이 되었으면 좋겠어요.
여러분은 장부의 칸 옮기기를 어떻게 보셨나요? 댓글로 생각을 나눠 주세요.
#기업가치제고 #밸류업공시 #PBR #공시읽기 #주식공부 #기업분석 #감액배당 #동국홀딩스
'기업가치공부' 카테고리의 다른 글
| 한섬 매년 100억 자사주 소각과 주당 800원 배당, 새 주주환원 공시 산식 총정리 (0) | 2026.10.28 |
|---|---|
| BPS 10,400원인데 주가 1,600원대? 대원화성 재무제표와 관리종목 탈피 조건 총정리 (0) | 2026.10.28 |
| 무림SP 기업가치 제고 계획 공시 분석 | ROE 4% 목표가 뜻하는 순이익 64억 원의 계산서 (0) | 2026.10.27 |
| 감성코퍼레이션 주주환원 50% 약속의 결과: 자사주 전량 소각과 현금배당 224억 공시 분석 (0) | 2026.10.27 |
| 브이엠 첫 분기배당 900원 공시 분석 | 상반기 순이익 55% 풀었다, 다음 체크포인트 4가지 (0) | 2026.10.26 |


