매출이 4분의 1 넘게 줄어들면, 이익은 얼마나 줄어들까요?
부산의 건설사 동원개발의 2025년 실적을 공시로 차분히 읽어 보려고 합니다.
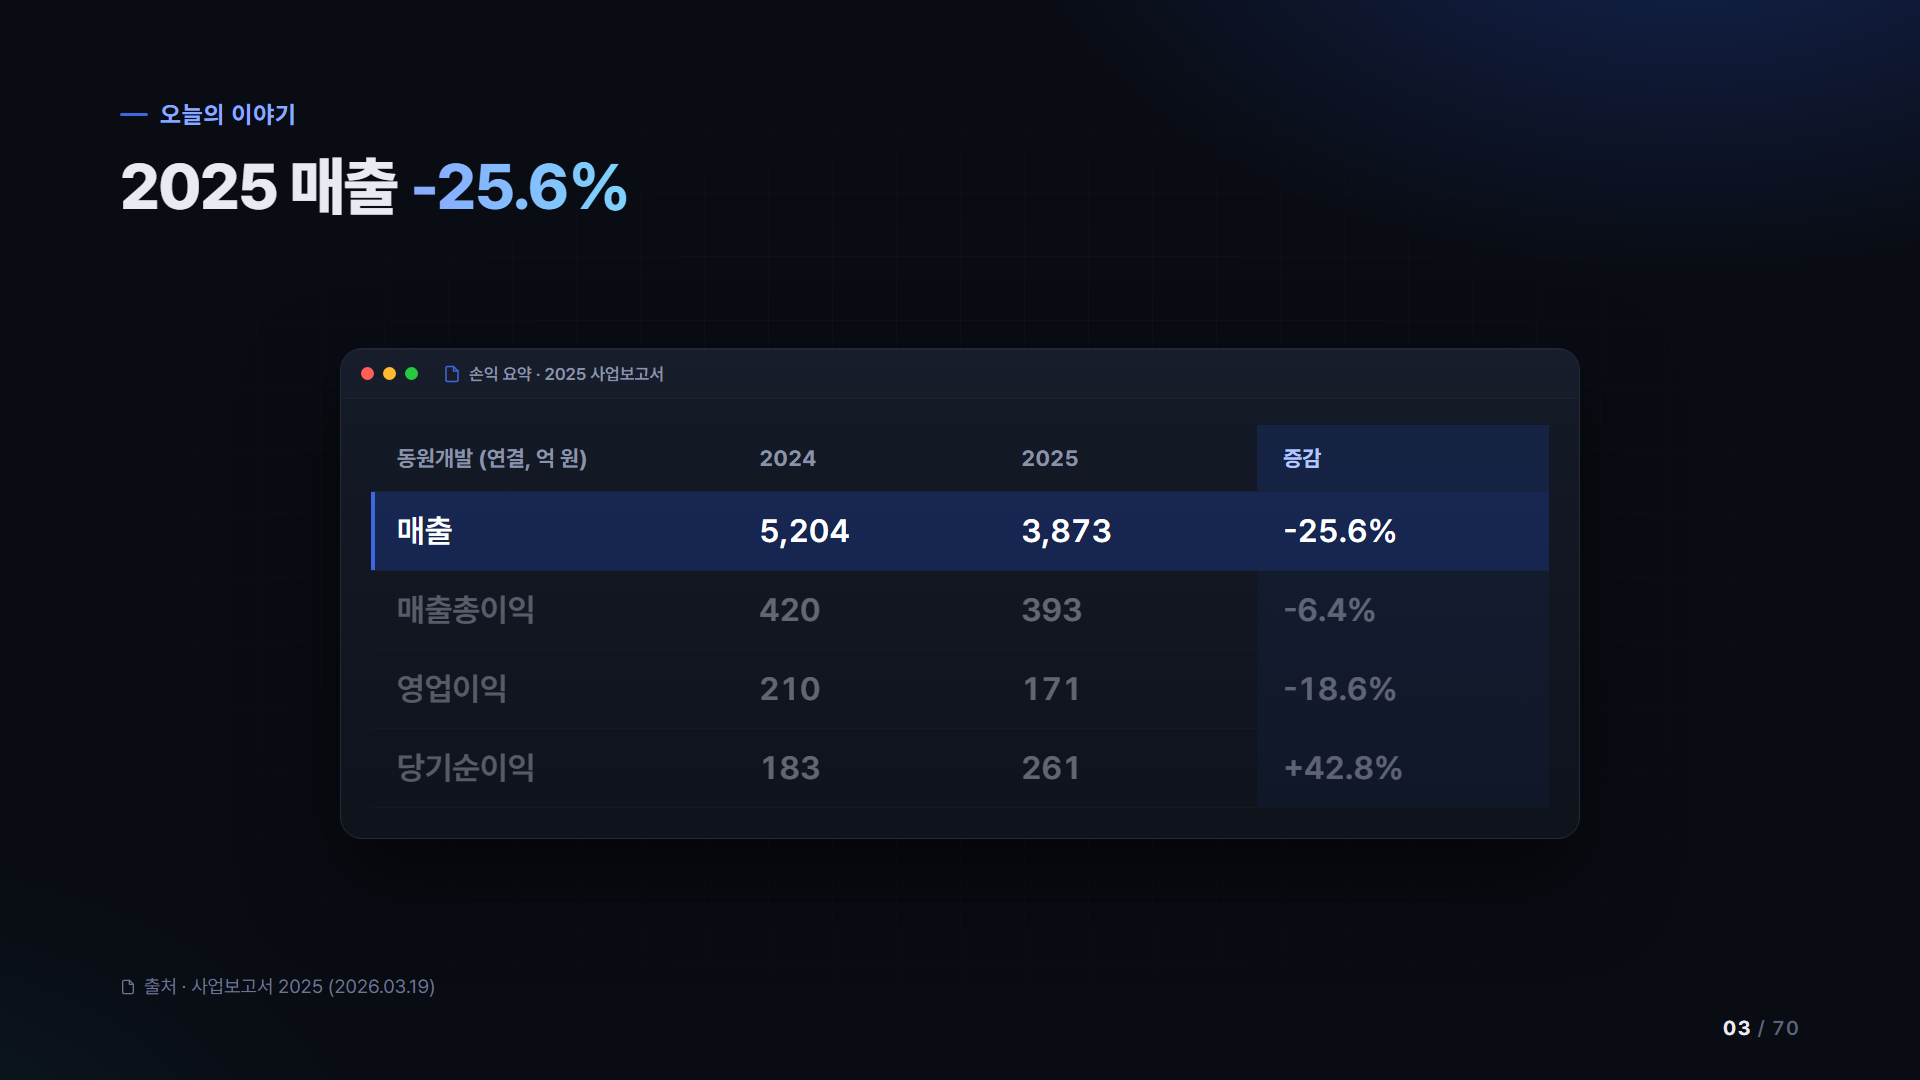
매출은 25.6% 줄었는데, 매출총이익은 6.4%만 줄었어요.
영업이익은 18.6% 줄었고, 순이익은 오히려 42.8% 늘었어요.
이 차이가 어디서 왔는지, 사업보고서의 부문별 표를 보면서 짚어 보겠습니다.
영상은 https://youtu.be/IzbpS-SxEBc 에서 함께 보실 수 있어요.
이 글은 매수나 매도를 권하는 글이 아니에요. 공시를 차분히 읽어 보는 용도로 봐 주세요.
동원개발은 어떤 회사일까요
동원개발은 부산 수영구에 본사를 둔 종합건설사예요.
비스타동원과 동원로얄듀크라는 브랜드로 아파트를 짓고 있어요.
이름이 비슷한 동원수산이나 동원산업과는 다른 회사입니다.
올해 시공능력평가 순위는 부산에서 2위, 전국에서는 37위예요.
같은 매출이라도 손에 남는 몫은 달라요
같은 아파트 매출이라도 내 땅에 지어서 직접 파는 자체 분양과,
남의 사업을 맡아서 지어 주는 도급은 손에 남는 몫이 다르거든요.
그래서 건설사 매출이 줄었을 때는 얼마나 줄었는지보다 어떤 매출이 줄었는지를 먼저 봐야 해요.
줄어든 매출은 자체 분양이었어요
사업보고서의 매출실적 표를 보면요.
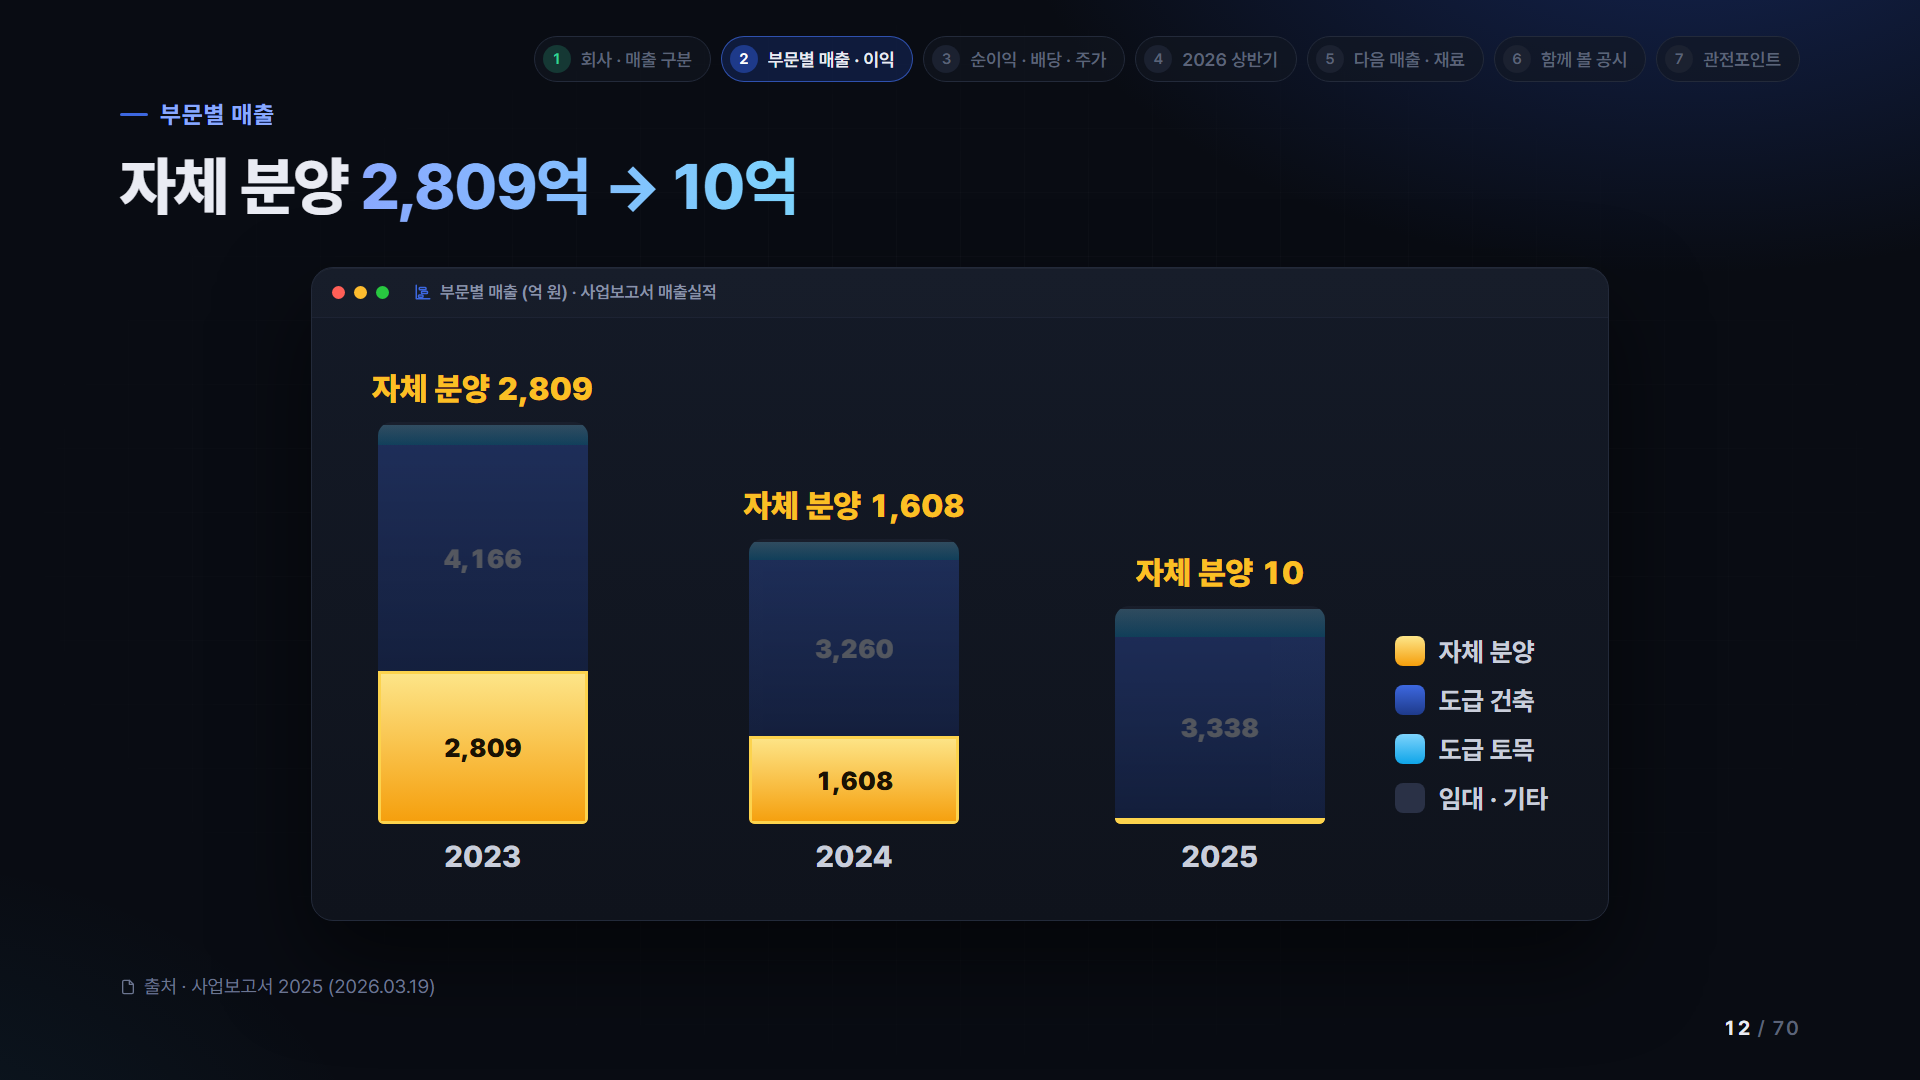
자체 분양 매출은 2023년 2,809억 원, 2024년 1,608억 원이었고, 작년에는 10억 원이었어요.
작년 매출 감소 1,330억 원은 자체 분양 감소 1,598억 원으로 거의 다 설명돼요.
반면에 도급 건축과 토목 매출은 약 268억 원(계산) 늘었어요.
이익은 어느 부문에서 나왔을까요
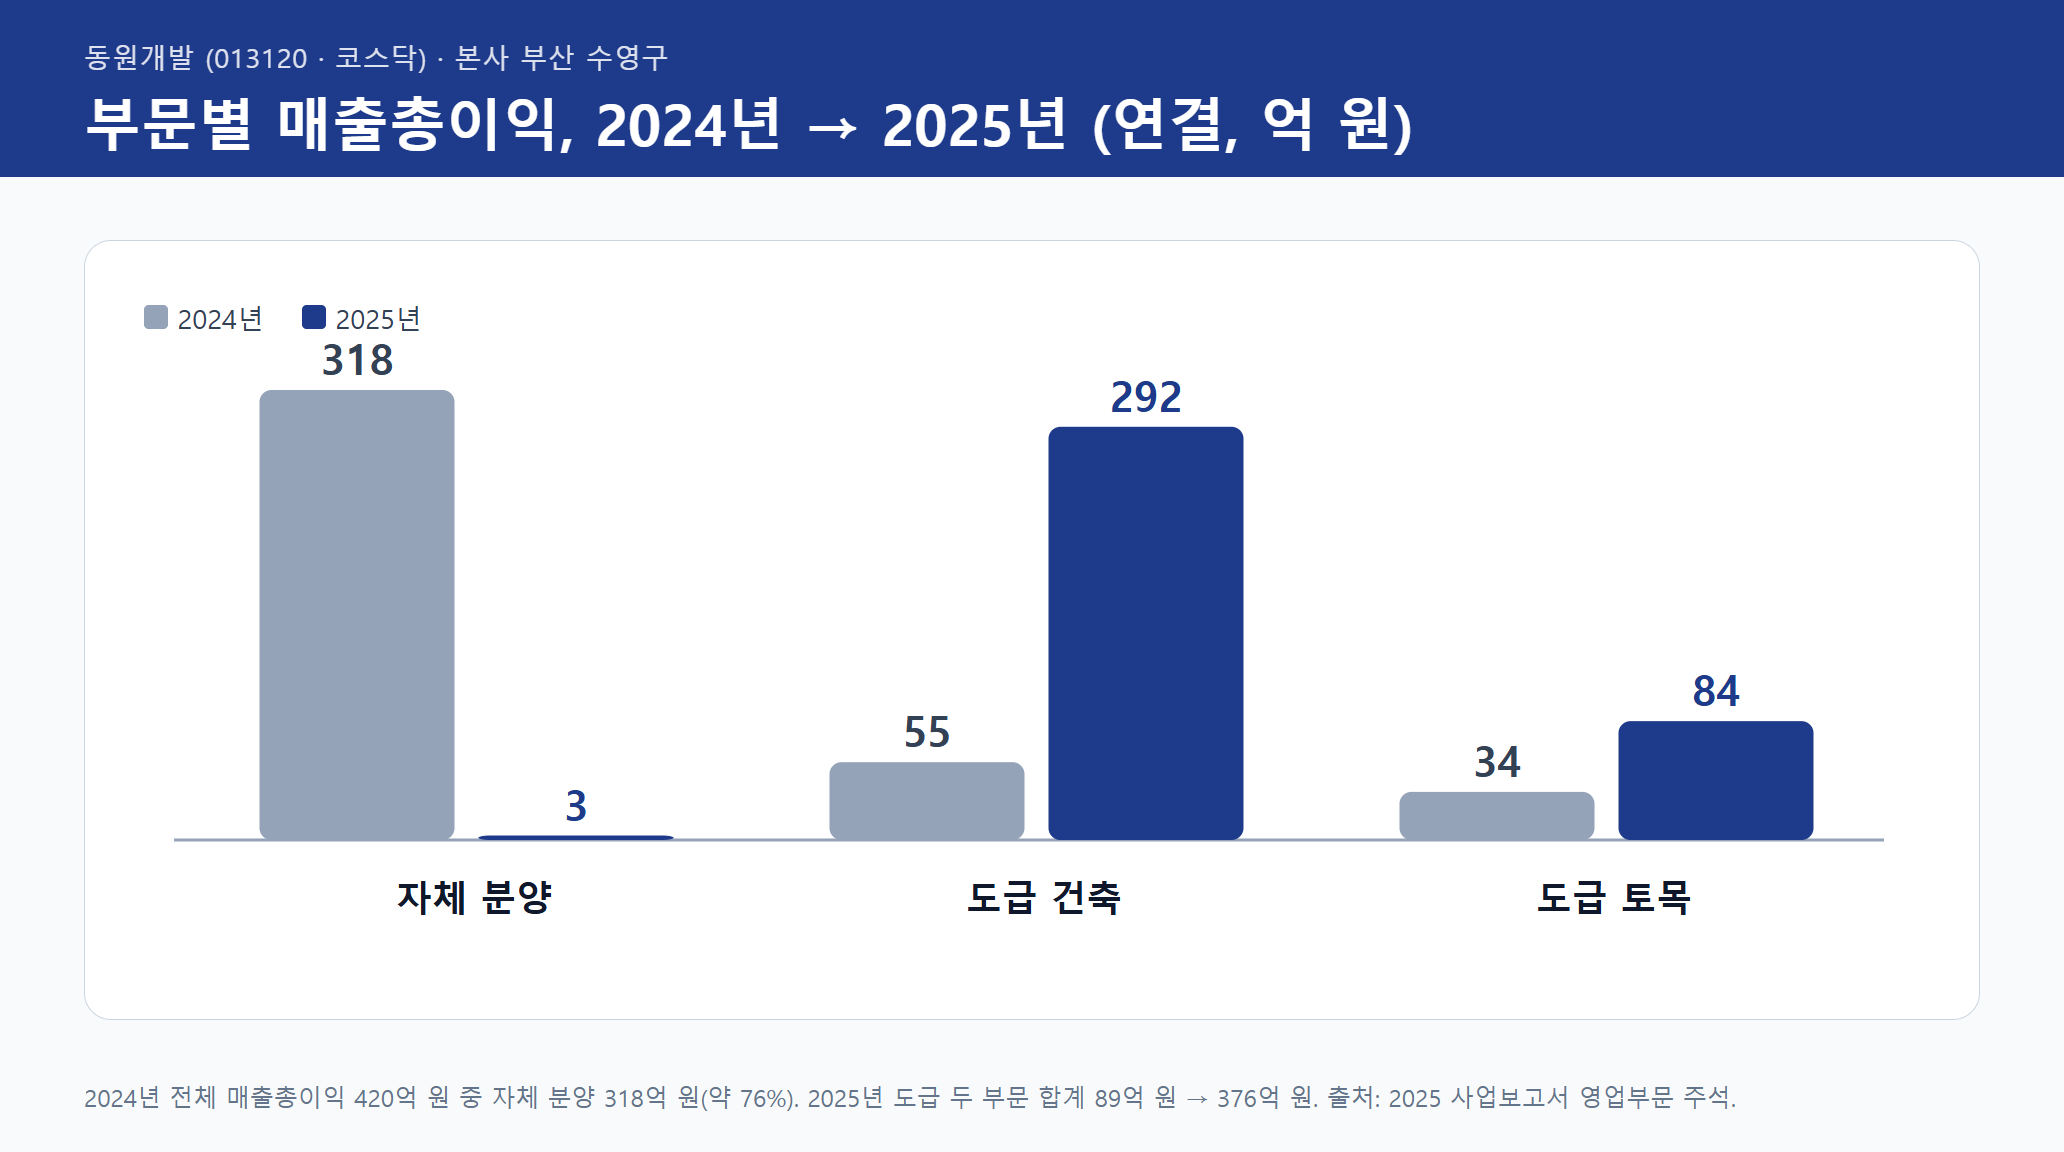
2024년에는 자체 분양이 1,608억 원 매출에 318억 원을 남겼어요.
회사 전체 매출총이익 420억 원의 약 76%였거든요.
반면에 도급 건축은 3,260억 원 매출에 55억 원, 1.7%를 남겼습니다.
작년에는 자체 분양 몫이 3억 원으로 줄었어요.
그 빈자리를 도급 건축 292억 원과 토목 84억 원이 채웠습니다.
도급 두 부문의 매출총이익이 89억 원에서 376억 원이 된 거죠.
원가율로 보면 흐름이 더 잘 보여요
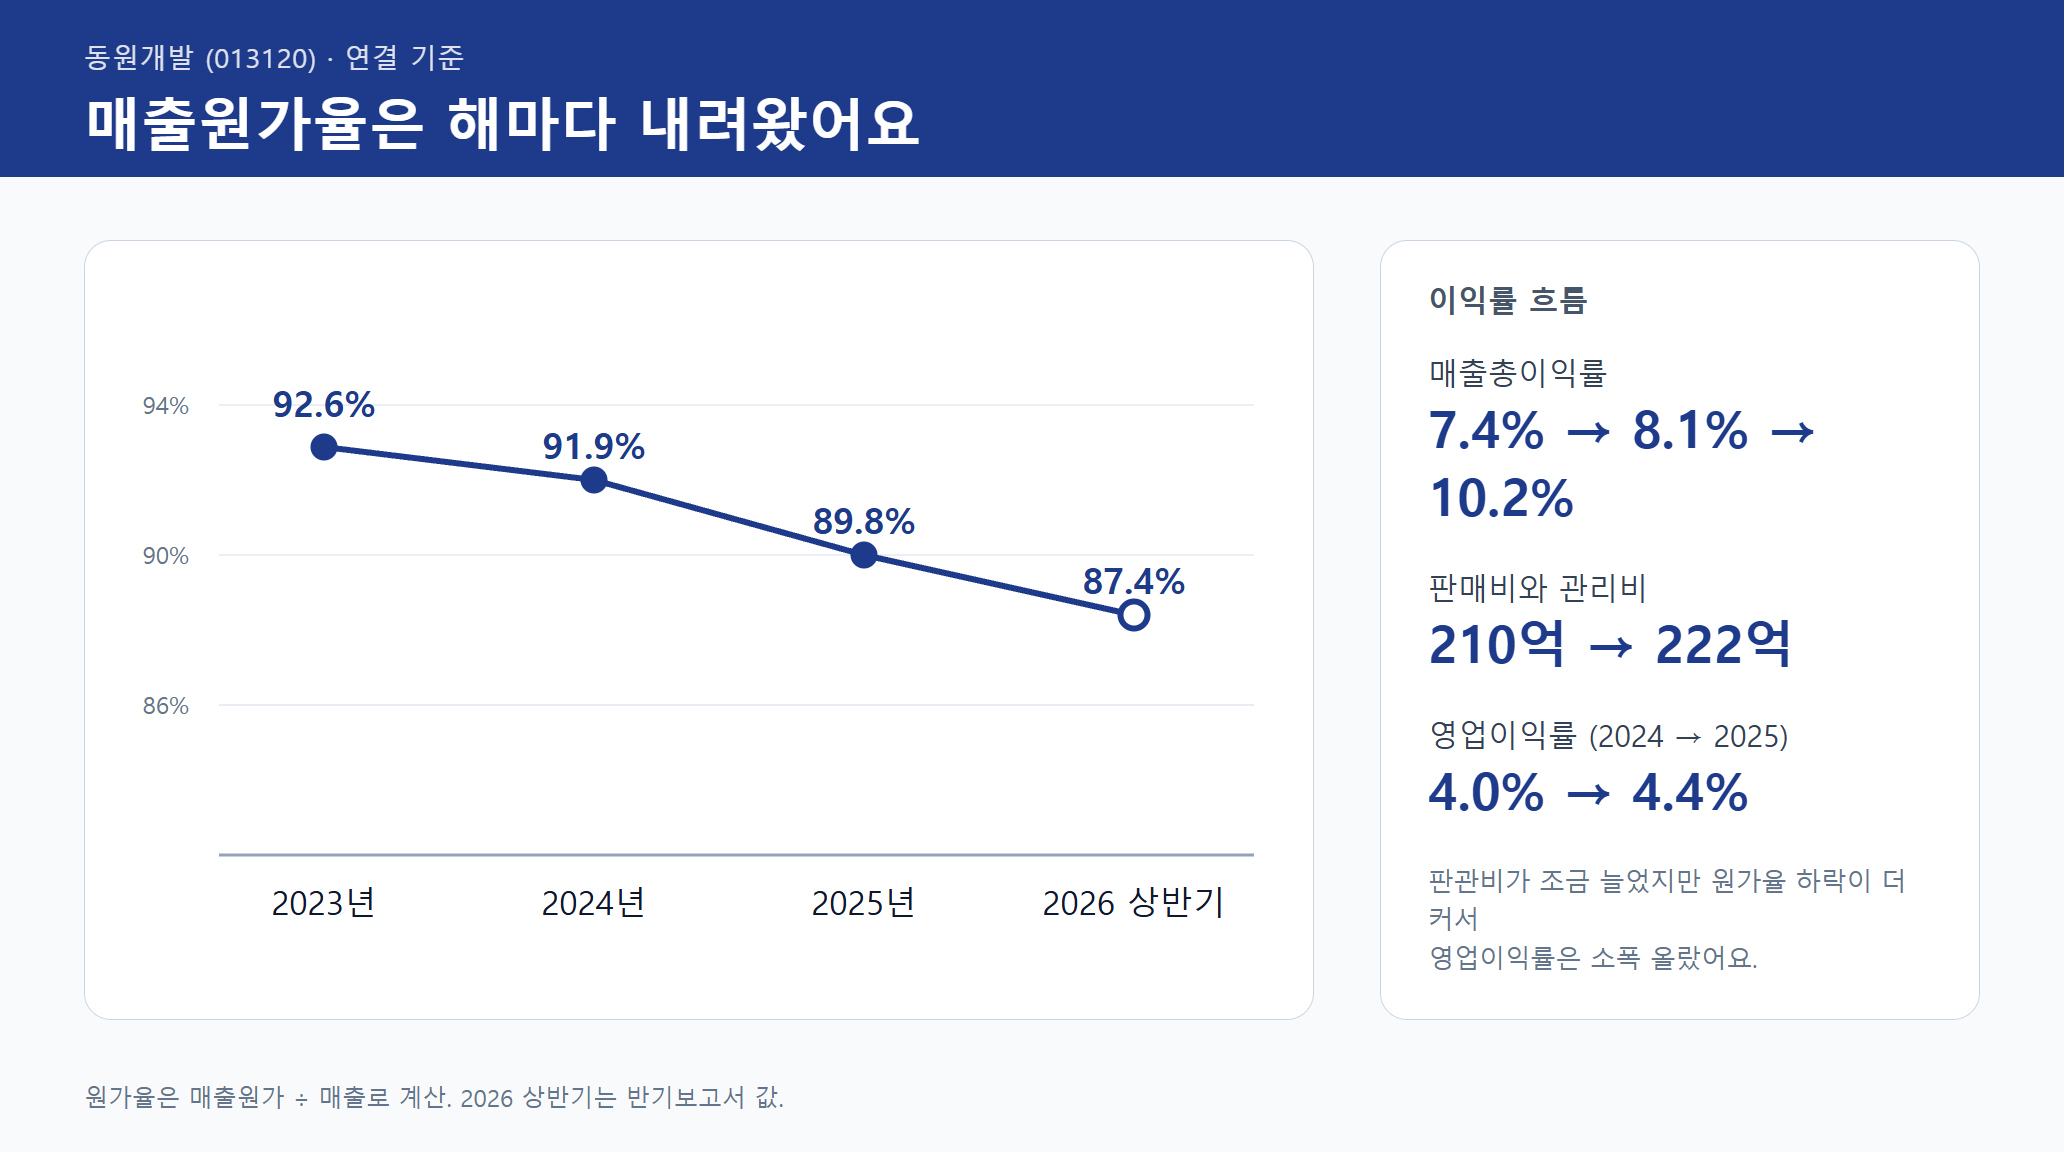
매출원가율은 2023년 92.6%, 2024년 91.9%에서 작년에는 89.8%로 내려왔어요.
그만큼 매출총이익률은 7.4%에서 10.2%로 올라왔습니다.
판관비가 조금 늘어서 영업이익률은 4.0%에서 4.4%가 됐고요.
다만 2024년에 도급 건축 마진이 왜 낮았는지는 보고서에 설명이 없어서, 숫자만 그대로 두고 넘어갈게요.
순이익은 왜 늘었을까요
영업이익은 210억 원에서 171억 원으로 줄었는데, 순이익은 183억 원에서 261억 원으로 늘었어요.
영업 바깥에서 들어온 금융수익이 154억 원에서 176억 원으로 늘었고요.
관계기업 지분법 손익도 마이너스 143억 원에서 플러스 13억 원으로 바뀌었거든요.
영업이익은 줄었는데 순이익이 늘어난 이유는 영업 밖의 두 숫자에 있었어요.
배당과 기업가치 제고 계획
동원개발은 올해 2월, 작년 결산 배당으로 한 주에 90원, 총액 약 80억 3천만 원을 결정했어요.
1년 전에는 80원이었고요.
지난 3월의 기업가치 제고 계획에는 고배당기업에 해당하고, 직전 사업연도 배당성향이 30.34%라고 적혀 있어요.
목표는 배당가능이익 범위에서 안정적이고 지속가능한 배당이에요.
계산식이나 최저 금액은 따로 정하지 않았다고 해요.
주가로 바꿔 보면
2026년 10월 29일 종가 기준 1,971원으로 계산해 볼게요.
주당 90원은 배당수익률로 약 4.6%예요.
공시의 시가배당률 3.17%는 결정 무렵 주가 기준이라, 기준 시점이 달라서 숫자가 다릅니다.
같은 날 종가로 계산한 시가총액은 약 1,790억 원이에요.
2026년 6월 말 지배주주 자본을 자기주식을 뺀 주식 수로 나눈 주당 순자산은 약 12,086원이에요.
그래서 PBR은 약 0.16배가 나와요.
이 주가 계산은 공시 숫자를 날짜 기준 주가에 대입한 것이고, 적정 주가를 뜻하지 않아요.
2026년 상반기도 비슷한 흐름이에요
상반기 매출은 1,443억 원으로 26.5% 줄었는데, 매출총이익은 182억 원으로 12.3% 늘었어요.
원가율이 91.7%에서 87.4%로 내려갔기 때문이에요.
다만 판관비가 74억 원에서 108억 원으로 늘면서, 영업이익은 74억 원으로 15.8% 줄었습니다.
자체 분양은 울산 한 곳에서 42억 원 매출이 잡혔어요.
다음 매출과 다음 분양은 어디서 나올까요
사업보고서 기준 수주잔액은 2조 821억 원, 반기보고서 기준으로는 2조 2,747억 원이에요.
사업보고서 잔액은 작년 매출의 약 5.4배입니다.
올해 공시된 신규 수주 네 건에서 동원개발 몫만 합치면 약 3,006억 원이에요.
다만 화명2구역 재건축처럼 2027년 10월에 착공할 예정인 곳도 있어서, 잔고가 매출로 바뀌는 속도는 착공 일정에 달려 있어요.
다음 자체 분양의 재료는 장부에 있어요.
재고자산 중 용지가 6월 말 기준 5,879억 원이고, 미완성공사는 185억 원에서 528억 원으로 늘었습니다.
다음 매출은 2조 원대 수주잔고에서, 다음 자체 분양은 장부에 있는 용지에서 나와요.
함께 챙겨 볼 공시도 있어요
책임준공 약정은 6월 말 기준 7건이고, 대출한도는 8,920억 원이에요.
올해 채무보증 결정은 두 건이에요.
7월에 종속회사인 동원북항스카이브이에 1,356억 원, 9월에 뉴스타대명제일차에 636억 원이에요.
채무보증 총 잔액은 1,992억 원이라고 적혀 있어요.
지난해에는 양정산호아파트 소규모재건축 1,296억 원 계약의 해지 공시가 있었어요.
회사는 해지 통보에 동의하기 어렵다며 소송을 제기할 것이라고 적었고, 이 건으로 11월에 불성실공시법인으로 지정됐습니다.
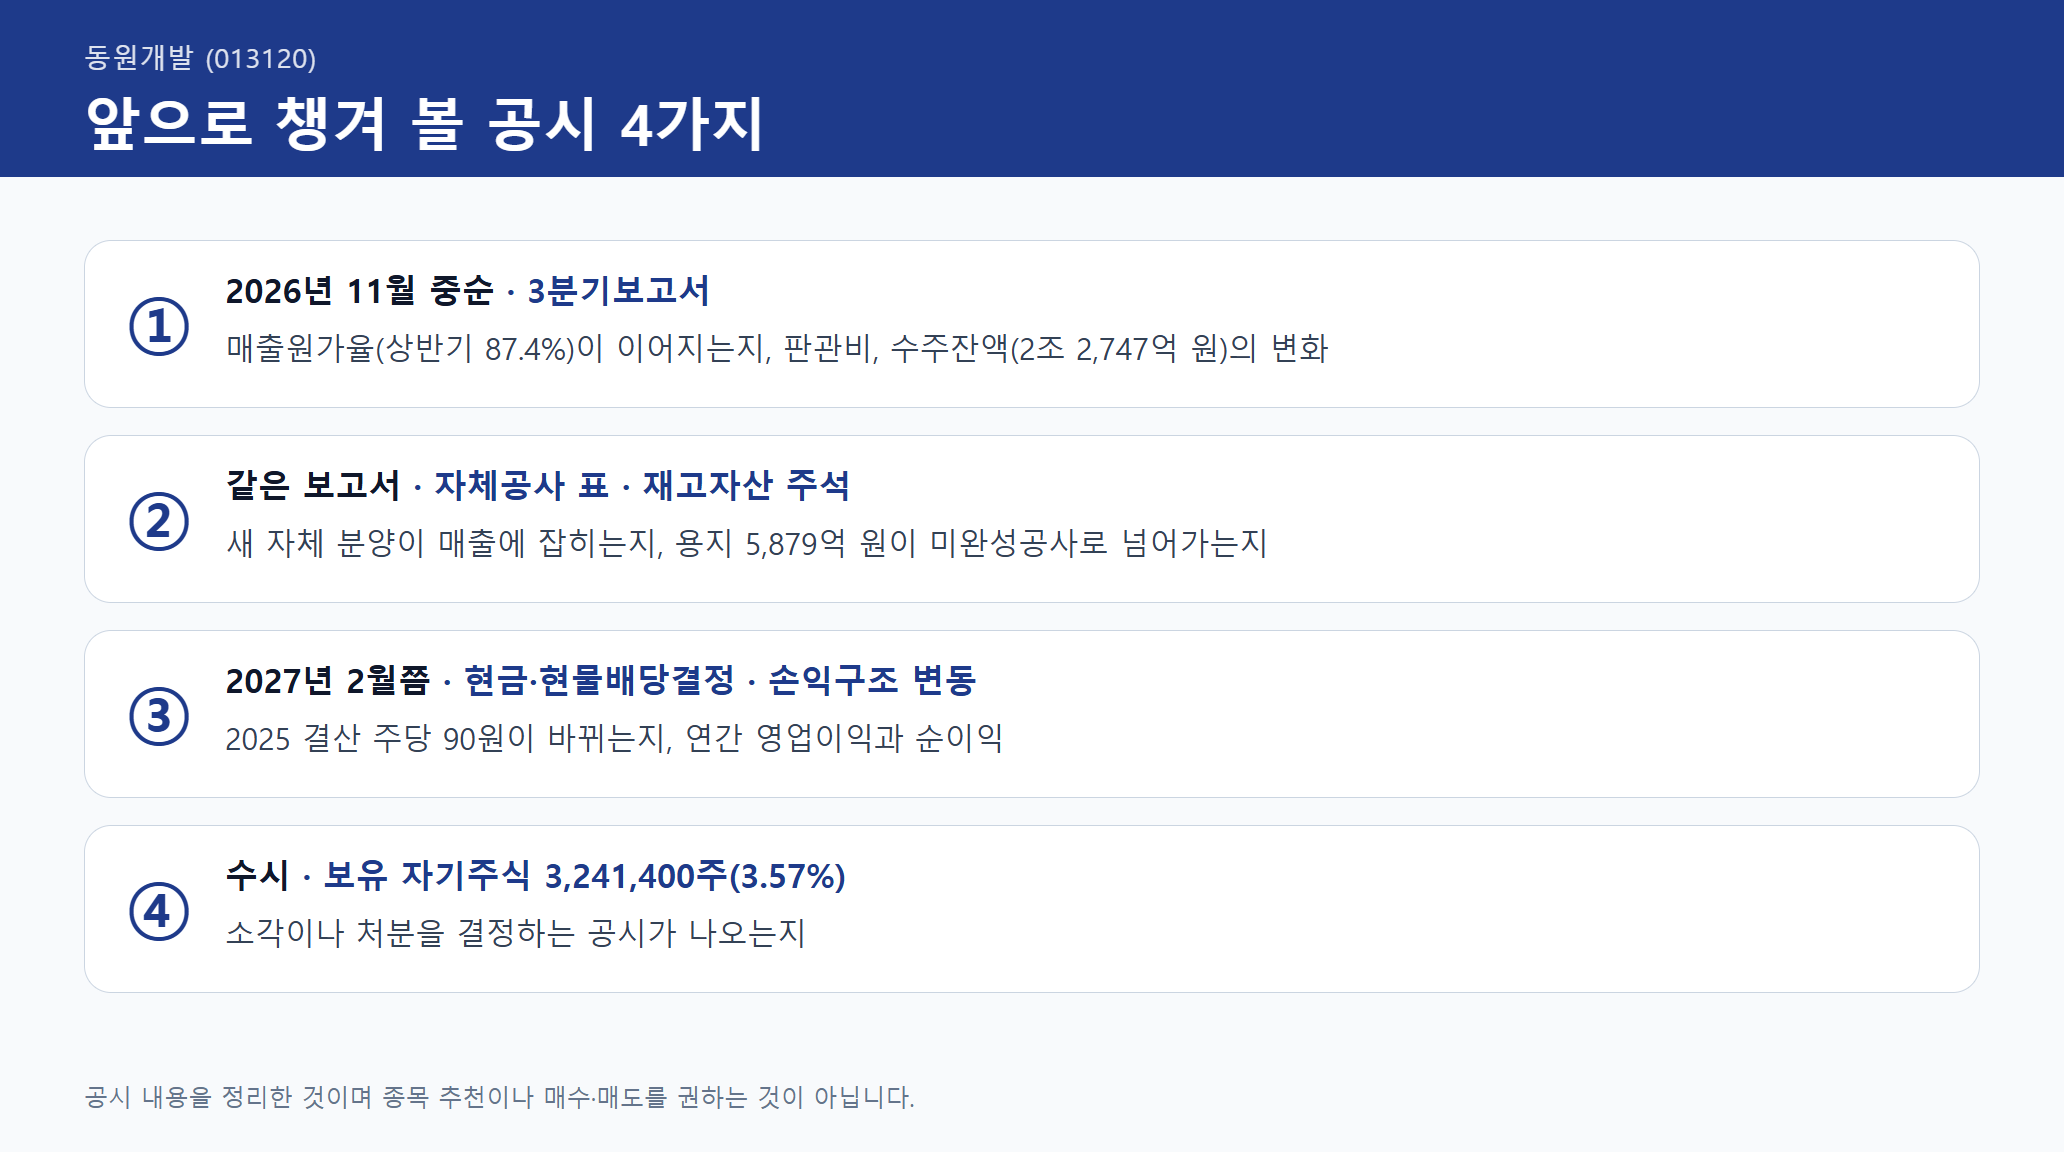
앞으로 챙겨 볼 공시 네 가지
첫째, 11월 중순에 나올 3분기보고서예요.
상반기 원가율 87.4%가 이어지는지, 판관비와 수주잔액이 어떻게 바뀌었는지 보시면 됩니다.
둘째, 같은 보고서의 자체공사 표와 재고자산 주석이에요.
새 자체 분양이 매출에 잡히기 시작했는지, 용지가 미완성공사로 넘어가는지 살펴보세요.
셋째, 2027년 2월쯤 나올 현금·현물배당결정 공시예요.
주당 90원이 바뀌는지 보시면 돼요.
넷째, 회사가 가진 자기주식 3,241,400주(지분율 3.57%)를 소각하거나 처분하는 결정 공시가 나오는지도 지켜보시면 됩니다.
마치며
매출총이익을 받쳐 준 것은 자체 분양이 아니라 도급 공사의 마진이었어요.
작년에 매출이 줄어든 자리는 자체 분양의 공백이었어요.
오늘 이야기가 공시를 읽는 데 조금이나마 도움이 되었으면 좋겠네요.
#동원개발 #기업가치제고 #밸류업공시 #PBR #공시읽기 #주식공부 #기업분석 #재무제표 #사업보고서 #건설주
'기업가치공부' 카테고리의 다른 글
| 경방 같은 땅에 숫자 두 개 | 장부 5,722억과 주석 9,862억 공시 차이 분석 (0) | 2026.11.11 |
|---|---|
| 조광피혁 자사주 46.56%, 상법 개정 후 공시에 적힌 처리 계획은? (0) | 2026.11.10 |
| 한전산업, 매출액 대비 84.9% 정정 공시가 나왔는데 실제 매출 비중은 왜 18%일까? [공시 읽는 법] (0) | 2026.11.09 |
| 에코앤드림, 유미코아에서 한 달 만에 또 나온 172억 전구체 발주서 공시 팩트체크 (0) | 2026.11.08 |
| 서한 1,296억 대치동 AIDC 데이터센터 수주 공시 분석 | 계약 조건과 착공 관전포인트 (0) | 2026.11.07 |


