같은 날 계약 공시가 두 건 나왔는데요.
하나는 매출액 대비 84.9%, 다른 하나는 35%짜리 계약이었습니다.
둘을 더하면 일 년 매출보다 큰 셈이죠.
그런데 같은 회사의 반기보고서를 펼쳐 보면, 이 계약 상대방이 차지하는 매출 비중은 18%라고 적혀 있어요.
84.9%와 18%, 이 두 숫자 사이의 거리가 오늘 이야기입니다.
영상으로 같이 보고 싶으시면 아래 주소로 들어가 보세요.
이 글은 매수나 매도를 권하는 글이 아니에요.
공시를 차분히 읽어 보는 정리라고 봐 주세요.^^
공시 두 건, 상대는 한국동서발전
오늘의 주인공은 한전산업이에요.
정식 이름은 한전산업개발이고요.
2026년 10월 27일, 이 회사가 기재정정 단일판매 공급계약 체결 공시 두 건을 냈습니다.
상대는 모두 한국동서발전이에요.
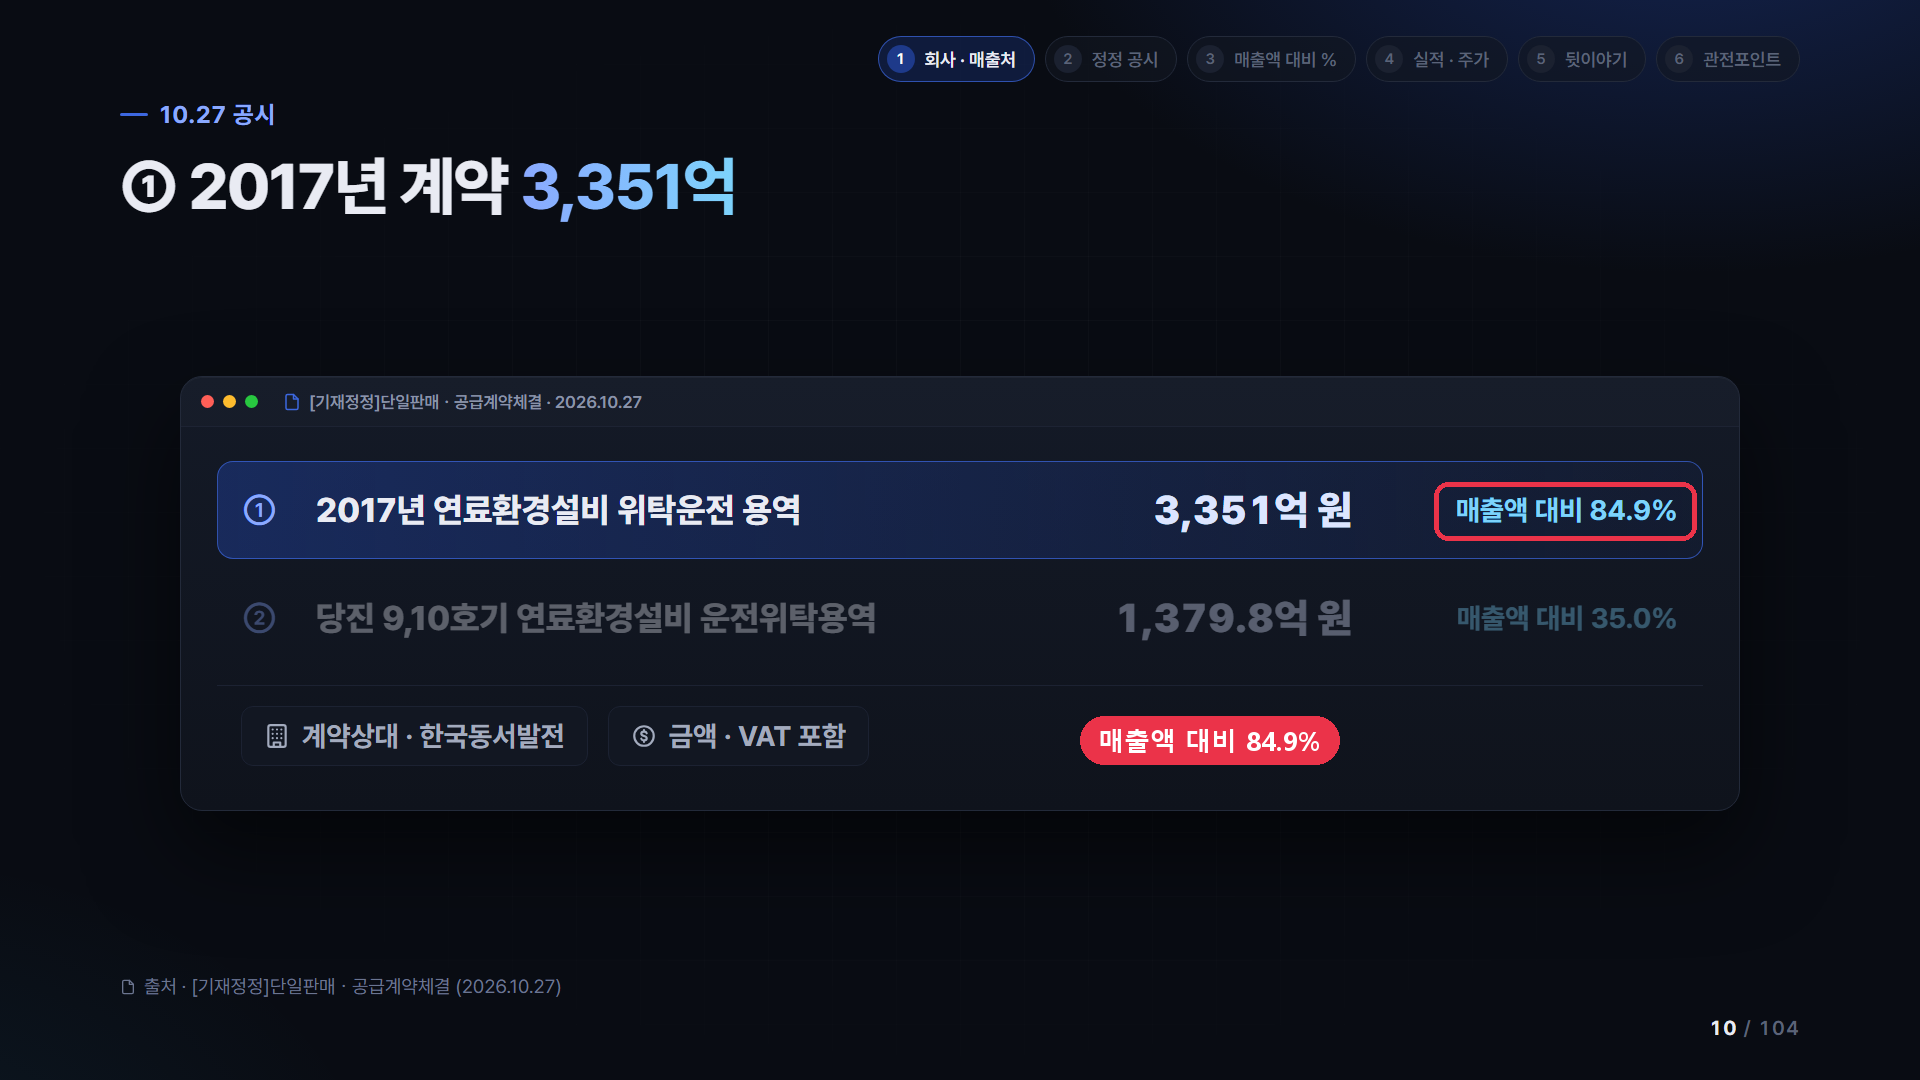
하나는 2017년 연료환경설비 위탁운전 용역으로 3,351억 원, 매출액 대비 84.9%입니다.
다른 하나는 당진 구호기와 십호기 연료환경설비 운전위탁용역으로 1,379.8억 원, 매출액 대비 35.0%고요.
두 금액 모두 부가세 포함입니다.
한전산업은 어떤 회사일까
한전산업은 1990년에 세워져 2010년 유가증권시장에 상장했습니다.
화력발전소 연료환경설비 운전 분야의 70% 이상을 맡고 있다고 회사는 적고 있어요.
올해 상반기 매출 2,320억 5,000만 원 가운데 94.3%가 발전 운전과 정비에서 나왔습니다.
최대주주는 한국자유총연맹으로 31%, 한국전력공사가 29%를 갖고 있고요.
매출은 발전 공기업 다섯 곳에 나뉘어 있어요
그럼 이 매출은 누구에게서 나올까요?
반기보고서의 주요 매출처 표를 보면, 상반기에 남동발전이 21%, 동서발전이 18%, 중부발전이 16%, 서부발전이 15%, 남부발전이 14%입니다.
발전 공기업 다섯 곳에 고르게 나뉘어 있는 거죠.
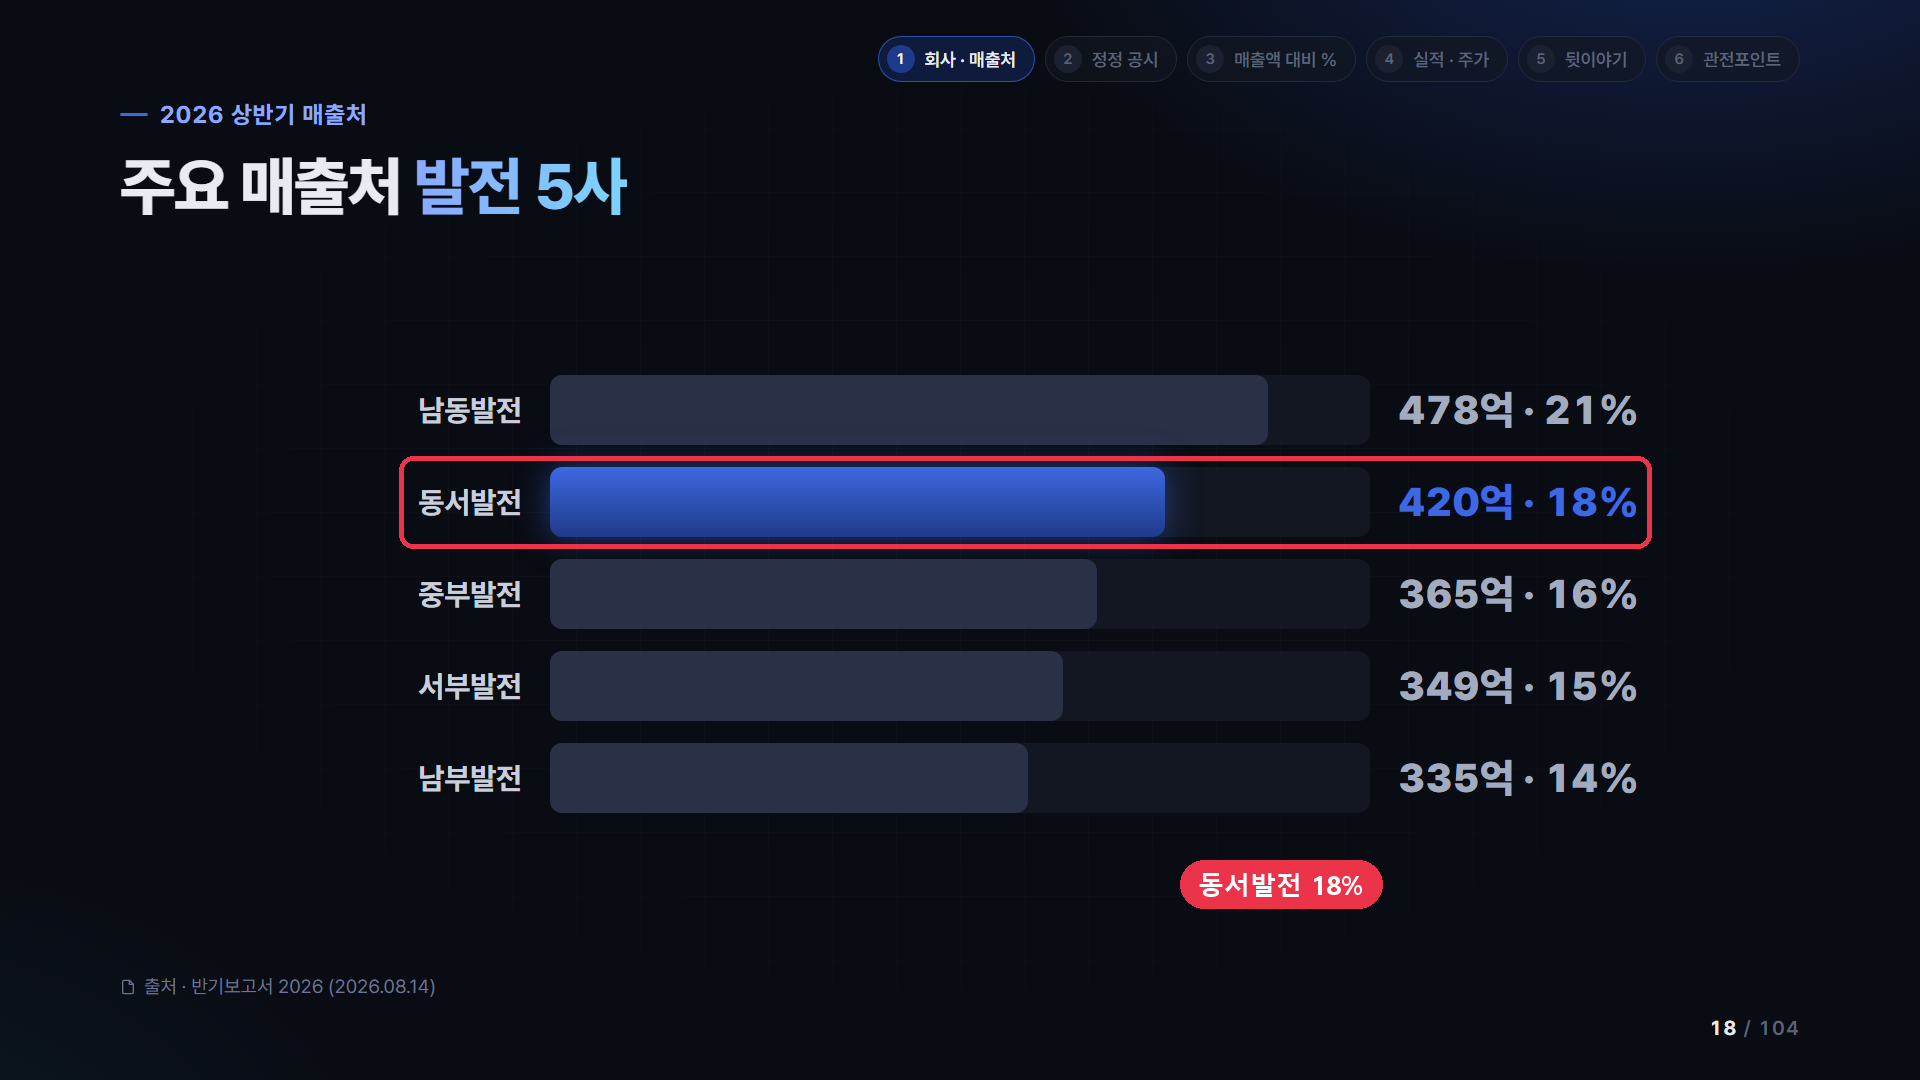
계약은 1년, 또는 2~3년 이상 단위로 맺는다고 적혀 있고, 오늘 공시는 그중 동서발전과의 계약입니다.
정정 공시는 이렇게 읽어요
이제 정정 공시를 읽는 법을 같이 볼게요.
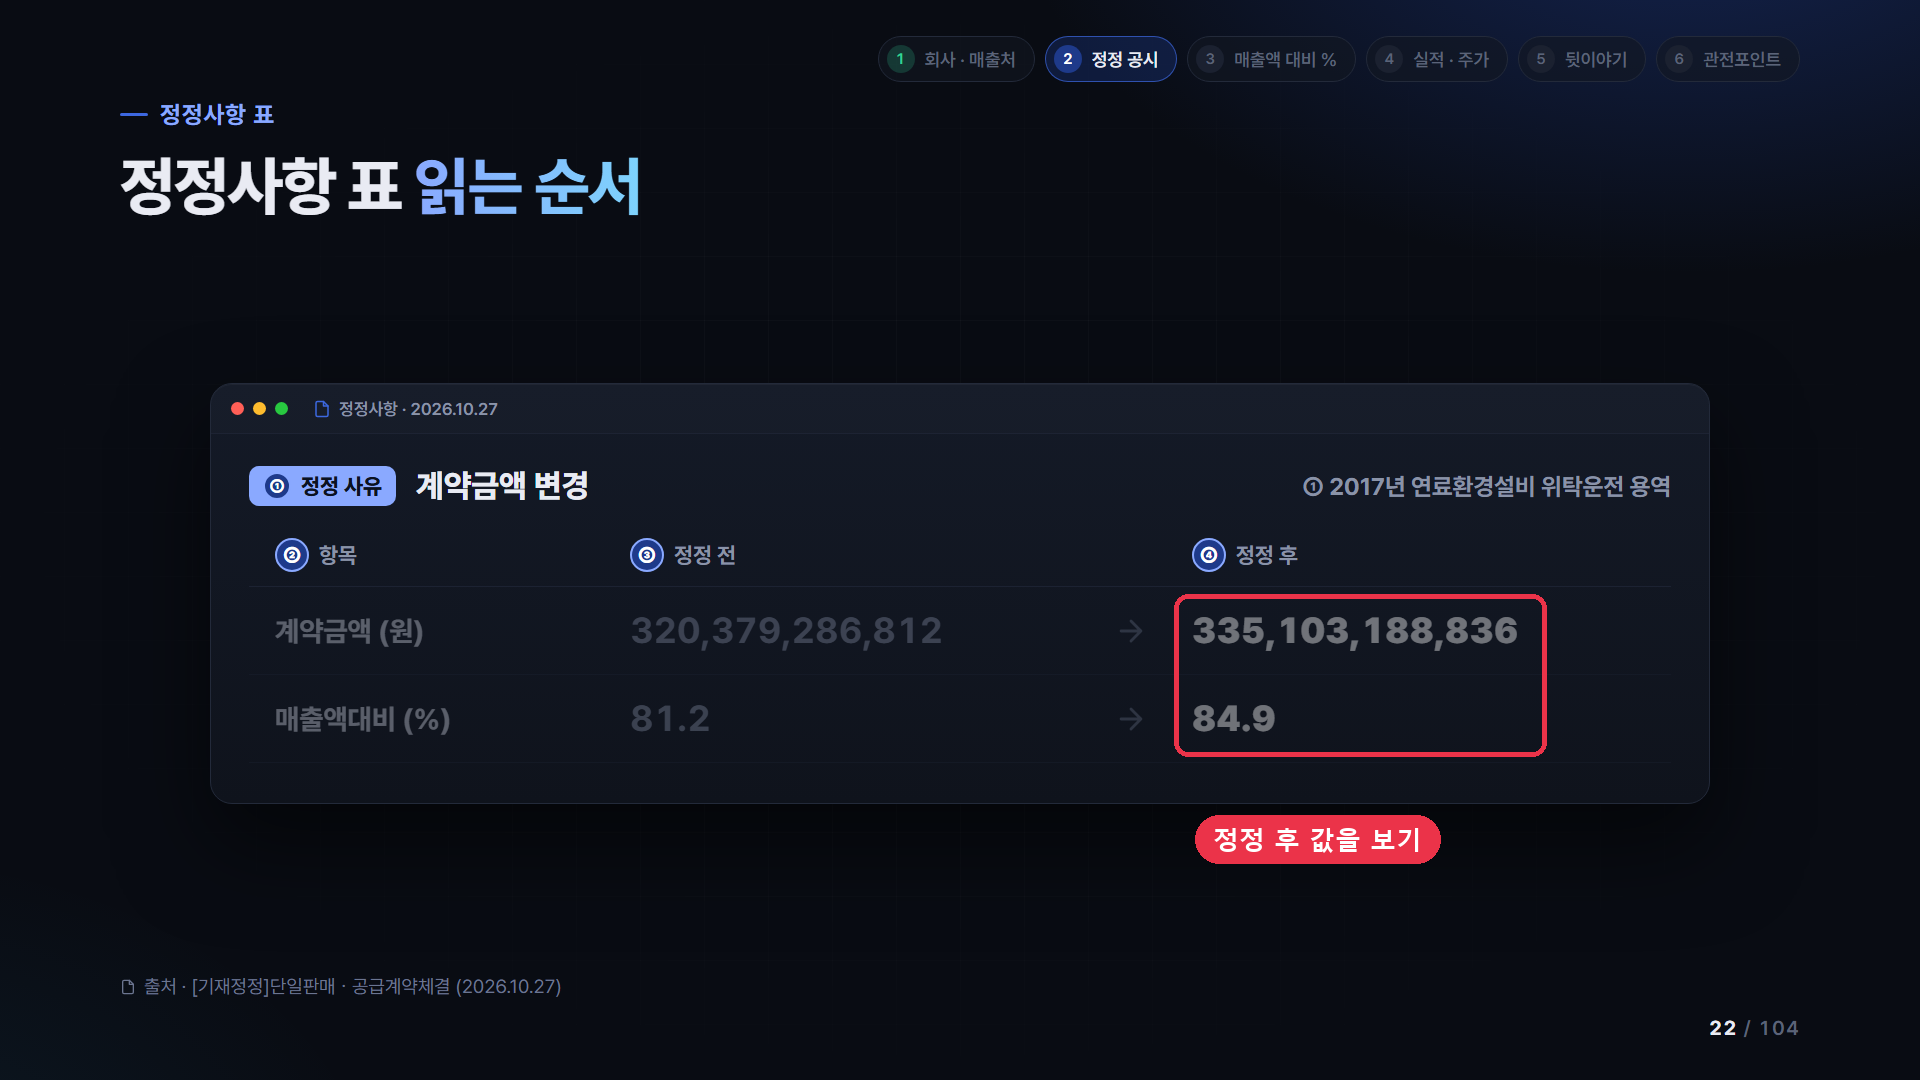
맨 위의 정정사항 표는 정정 사유, 바뀐 항목, 정정 전, 정정 후 순서로 읽으시면 돼요.
2017년 계약은 사유가 계약금액 변경이고, 금액이 3,203억 8,000만 원에서 3,351억 원으로 바뀌었습니다.
기간은 그대로고요.
당진 구호기와 십호기 계약은 금액이 1,297억 2,000만 원에서 1,379억 8,000만 원으로 바뀌었어요.
종료일은 줄표 하나만 있던 빈칸에서 2027년 3월 31일로 바뀌었고요.
맨 아래 기타 투자판단과 관련한 중요사항 칸도 꼭 보셔야 합니다.
여기에 변경계약을 맺은 날짜가 적혀 있거든요.
당진 구호기와 십호기는 10월 27일, 2017년 계약은 당진화력이 10월 27일, 동해화력이 9월 16일에 변경 계약했다고 나와요.
정정 공시는 발전사와 변경계약을 맺었다는 기록인 셈입니다.
종료일은 왜 자꾸 바뀔까
한 달 전에도 이 계약에 정정 공시가 있었습니다.
9월 30일, 당진 구호기와 십호기 계약의 종료일이 2026년 9월 30일에서 줄표로 바뀌었어요.
공시에는 9월 30일 현재 지속적으로 역무를 수행하고 있고, 계속적인 역무 수행에 대한 연장 계약을 추진 중에 있다고 적혀 있습니다.
27일 뒤인 10월 27일 정정으로, 그 빈칸에 2027년 3월 31일이 채워진 겁니다.
올해 정정만 늘어놓아 보면 흐름이 더 또렷해요.
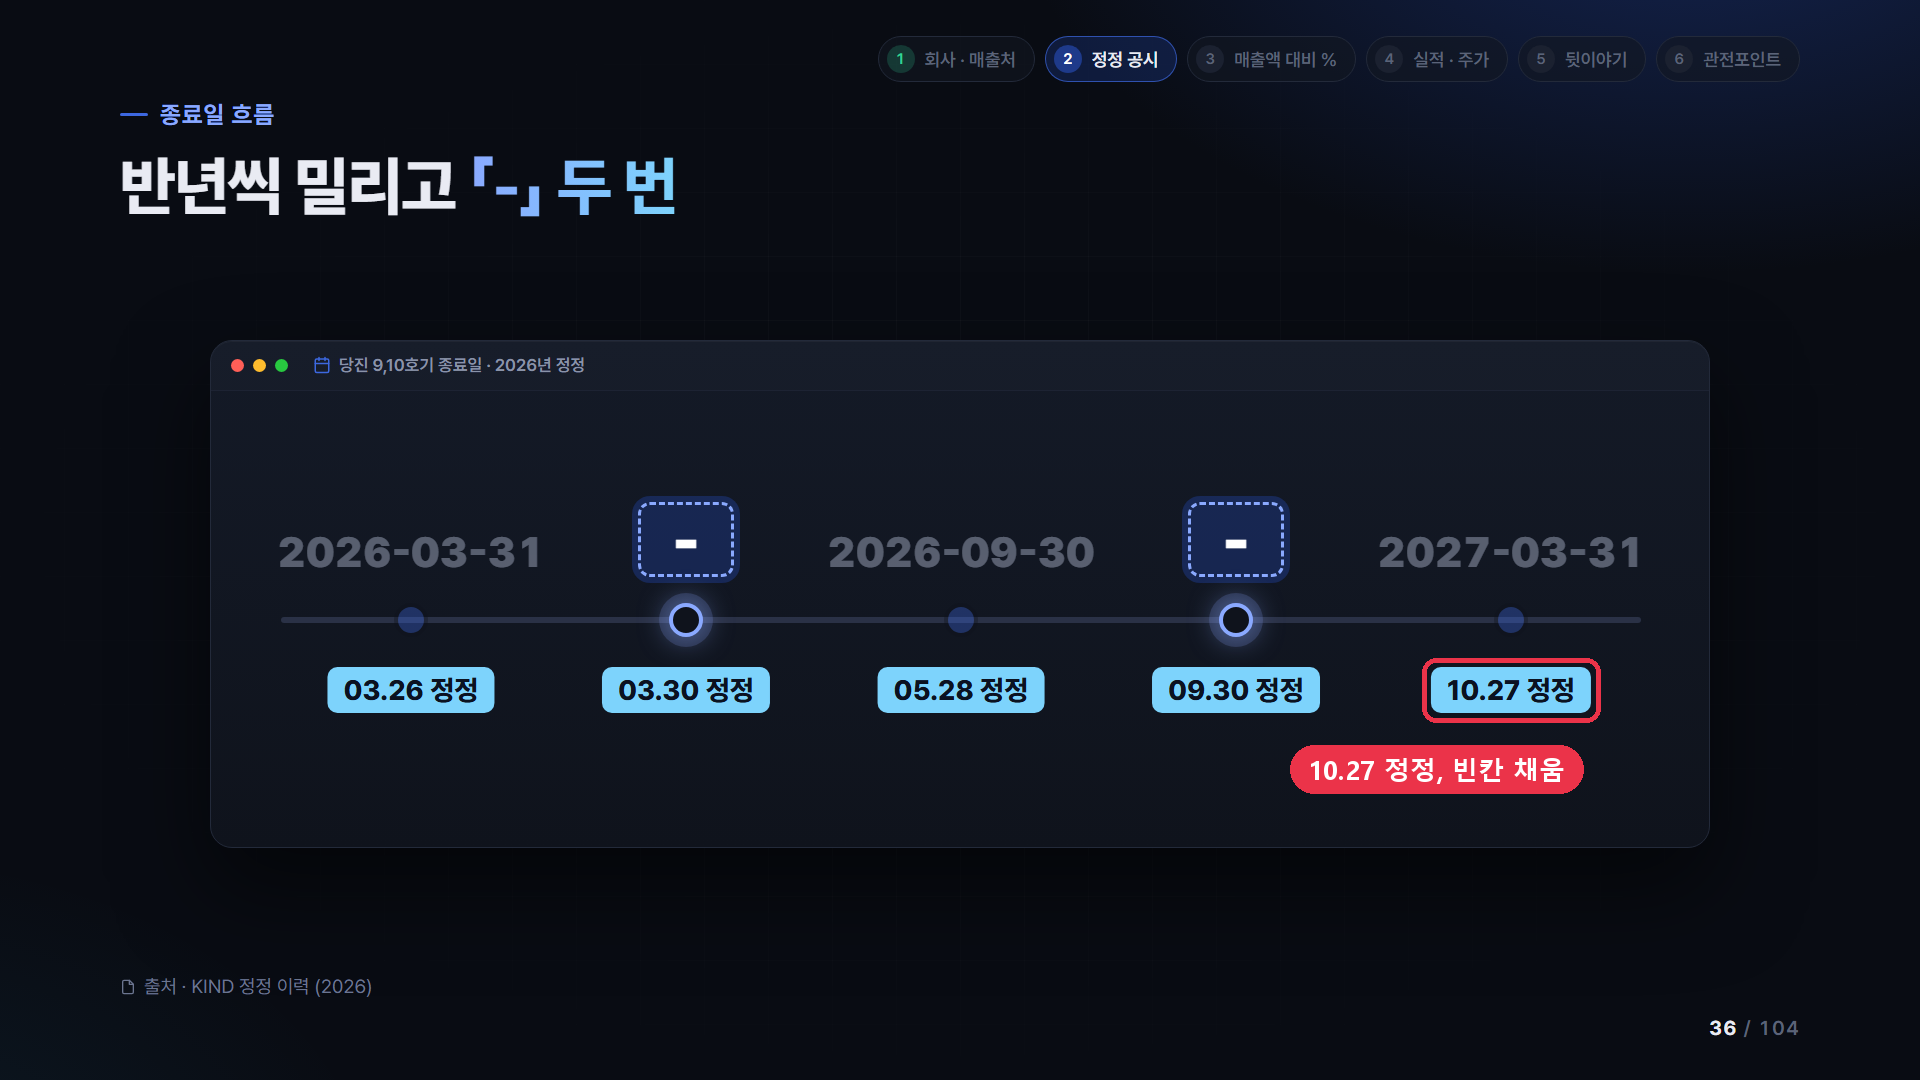
당진 구호기와 십호기 계약의 종료일은 3월 26일 정정에서 3월 31일, 3월 30일 정정에서 줄표, 5월 28일 정정에서 9월 30일, 9월 30일 정정에서 다시 줄표, 그리고 10월 27일 정정에서 2027년 3월 31일이 됐습니다.
종료일이 반년씩 밀리고, 비었다가 채워지는 일이 올해 3월에도 한 번 있었던 거죠.
이번 가을에는 동서발전과 맺은 계약 네 건이 한꺼번에 정리됐습니다.
9월 16일부터 10월 27일 사이에 2013년부터 2016년 위탁운전 계약, 2017년 계약, 당진 구호기와 십호기 계약, 그리고 지분 25%로 참여한 당진 7·8호기 정비공사까지, 네 계약의 종료일이 모두 2027년 3월 31일로 맞춰졌어요.
위탁운전 세 계약에 더해진 금액이 약 347억 원, 정비공사까지 합치면 약 358억 원입니다.
모두 부가세 포함 금액이에요.
처음엔 얼마였을까
이 계약들은 처음에 얼마로 시작했을까요?
2017년 계약은 처음 공시 때 169억 7,000만 원, 매출액 대비 5.5%였고, 기간은 2017년 한 해였습니다.
당진 구호기와 십호기 계약은 2015년에 212억 2,000만 원, 6.2%로 시작했고요.
같은 계약서가 기간을 이어 붙이면서 금액을 더해 와 지금의 숫자가 된 거죠.
운전 위탁은 정해진 기간 동안 일하고 대가를 받는 구조라, 기간이 늘면 계약금액도 함께 쌓입니다.
매출액 대비 %는 이렇게 읽어요
이제 오늘의 핵심, 매출액 대비 퍼센트를 읽는 법입니다.
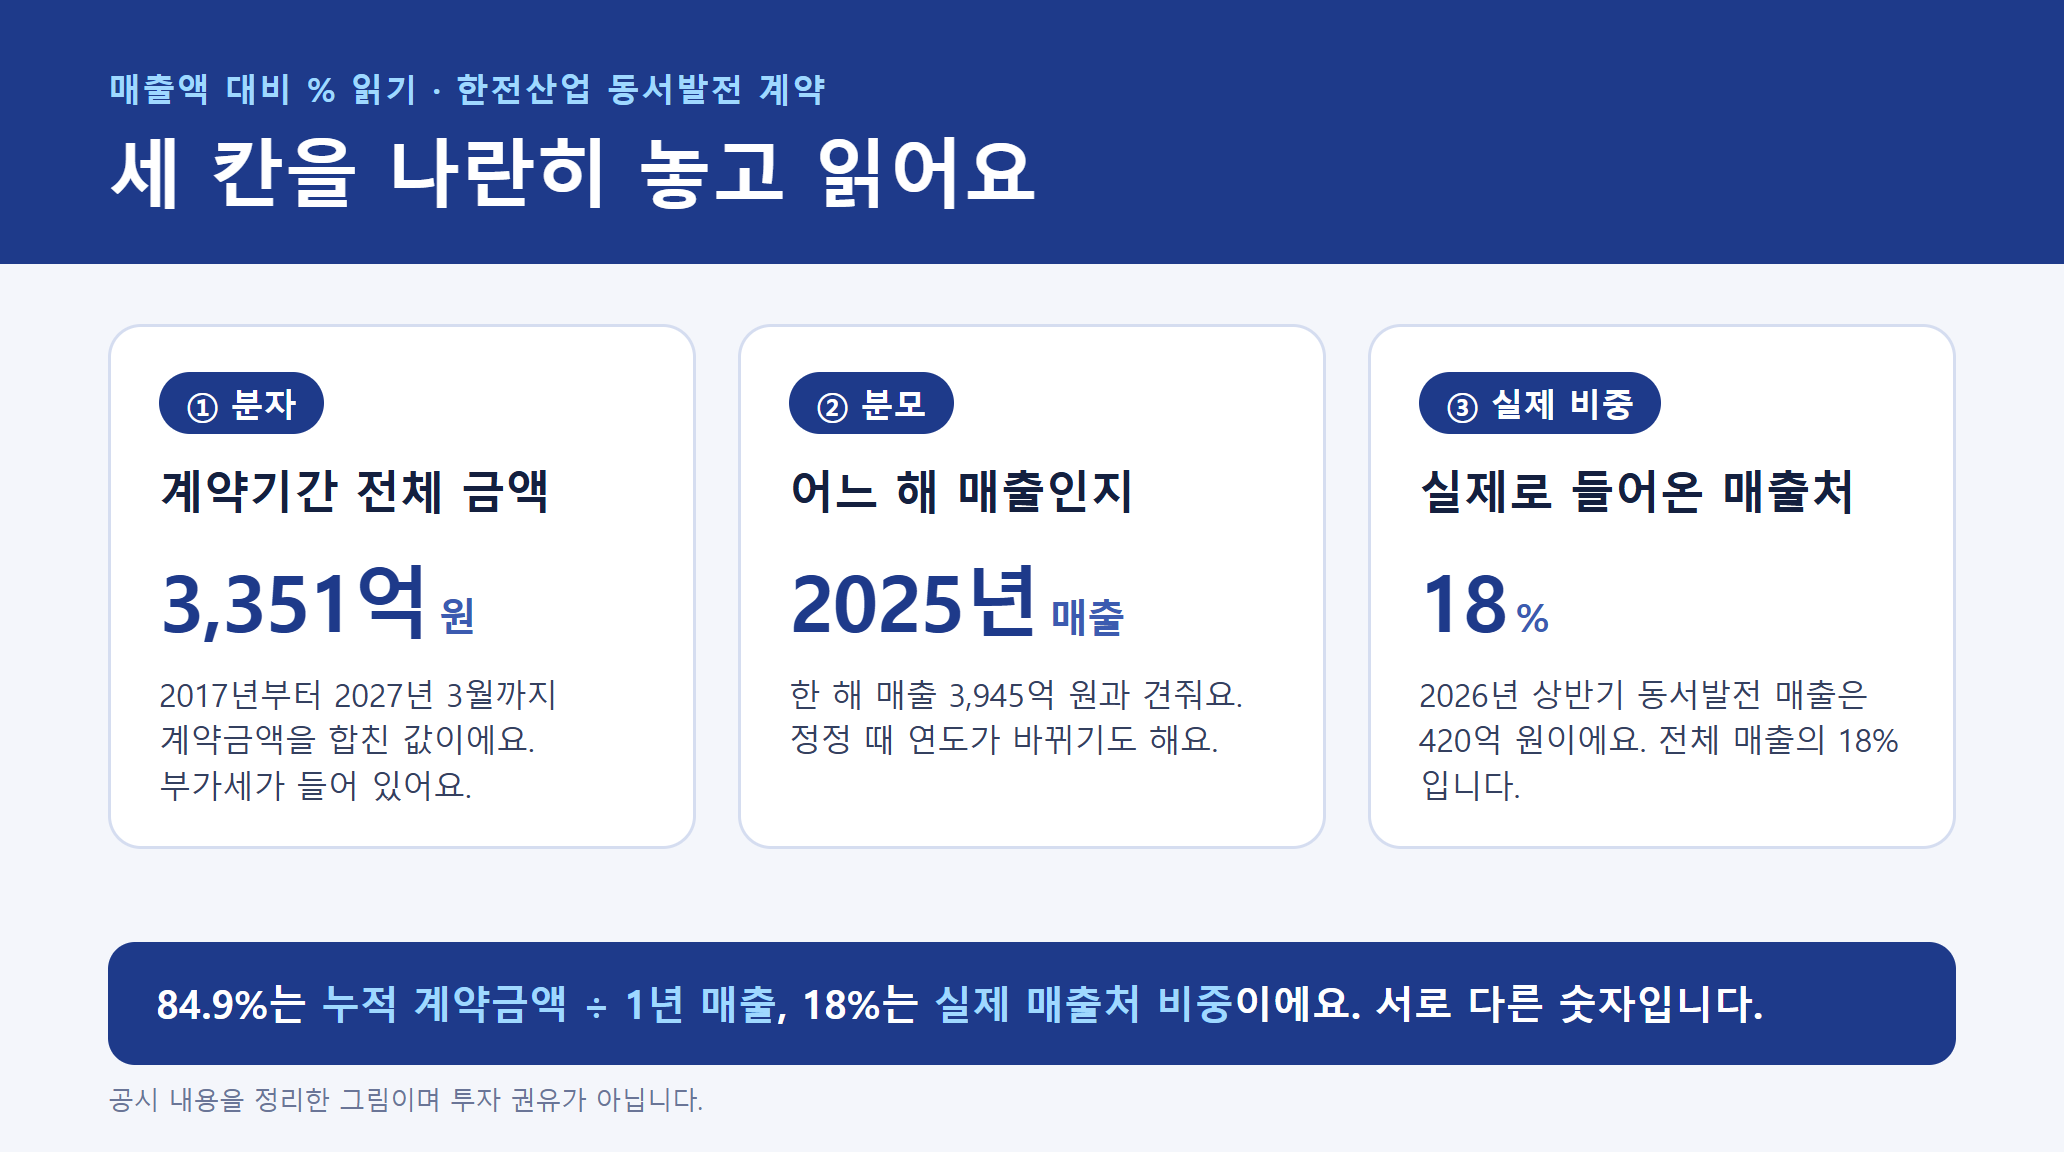
84.9%의 분자는 2017년부터 2027년 3월까지, 기간 전체를 합친 계약금액이에요.
부가세도 들어 있고요.
반면 분모는 2025년 한 해 매출 3,945억 원입니다.
10년 넘는 기간의 합계를 1년 매출과 견준 숫자인 거죠.
동서발전 네 계약을 모두 더하면 약 5,879억 원으로, 1년 매출의 1.5배 가까이 됩니다.
하지만 올해 상반기 동서발전에서 실제로 나온 매출은 420억 원, 전체의 18%였어요.
누적 계약금액을 1년 매출로 나눈 비율과 실제 매출처 비중은 이렇게 서로 다른 숫자입니다.
비율을 볼 때 하나 더 챙길 것이 있어요.
4월 22일 정정에서는 금액이 늘었는데도 비율이 78.9%에서 75.5%로 내려갔습니다.
분모인 최근 매출액이 2024년 매출에서 2025년 매출로 바뀌었기 때문이에요.
그러니 퍼센트를 볼 때는 분모가 어느 해 매출인지부터 확인하는 게 좋습니다.
실적과 배당도 짧게 볼게요
2025년 매출은 7.4% 늘었지만, 영업이익은 65억 7,000만 원으로 59.3% 줄었습니다.
회사가 밝힌 주요 원인은 통상임금 범위 확대로 종업원급여가 유의적으로 증가했다는 것이었어요.
올해 상반기에는 매출이 16.3% 늘었고, 영업이익은 222억 5,000만 원으로 작년 상반기보다 많았습니다.
6월 말 현금은 252억 8,000만 원, 차입금은 약 77억 원이에요.
배당도 눈여겨볼 대목이에요.
2025년 결산배당은 주당 377원, 총액 122억 9,000만 원이었습니다.
그해 순이익 40억 6,000만 원보다 많은 금액이라 배당성향이 302.71%로 적혀 있어요.
회사는 조세특례제한법상 고배당기업에 해당한다고 밝혔습니다.
주가로 옮겨 보면
이걸 주가로 옮겨 볼까요?
2026년 10월 27일 종가 기준 한전산업 주가는 10,130원입니다.
1년 전 같은 날 종가는 12,760원이었고요.
최근 1년 사이 가장 높았던 주가는 2월 20일 27,800원, 가장 낮았던 주가는 7월 31일 8,810원이었습니다.
같은 날 종가로 계산하면 시가총액은 약 3,302억 원, PBR은 약 3.08배, 주당 배당금으로 나눈 배당수익률은 약 3.72%예요.
뒷이야기 세 가지
숫자만 봐서는 놓치기 쉬운 뒷이야기 세 가지를 챙겨볼게요.
첫 번째는 반복해서 보이는 문구입니다.
반기보고서 수주현황 표를 보면, 연장계약 협의 중이며 실제 역무는 계속 수행한다는 문구가 남동발전의 고성하이, 삼천포, 강릉 계약과 중부발전의 신보령 계약에도 적혀 있어요.
정정 공시도 2017년 계약에 48번, 당진 구호기와 십호기 계약에 27번 나왔습니다.
두 번째는 공시된 무거운 사실 두 가지입니다.
10월 19일 중대재해 발생 공시에는 10월 17일 여수화력발전소 현장에서 한 명이 사망했다고 적혀 있습니다.
회사는 관계기관 조사결과에 따라 정정공시를 할 예정이라고 밝혔어요.
2025년 11월에는 전직 임원 두 명의 일심 판결에 따른 횡령·배임 사실확인 공시가 있었습니다.
사실확인금액은 9억 5,946만 원, 자기자본 대비 0.83%로 적혀 있어요.
세 번째는 사업의 방향입니다.
반기보고서에는 노후 석탄화력 폐지 정책으로 운전 분야의 성장성은 둔화될 것으로 예상된다는 문장이 있어요.
회사는 원전과 신재생 사업 진출을 중장기 전략으로 밝혔고, 8월에는 한국수력원자력 한빛본부와 275억 9,000만 원 규모의 원전 수처리설비 운전·정비 계약을 공시했습니다.
이 금액은 부가세를 뺀 금액이에요.
앞으로 지켜볼 공시 네 가지
네 가지로 정리해 볼게요.
첫째, 11월 중순에 나올 3분기 분기보고서입니다.
주요 매출처 표에서 동서발전 비중이 얼마로 적히는지, 수주현황 표에 2027년 3월 31일이 반영됐는지 확인해 보세요.
둘째, 여수화력 중대재해에 대한 정정 공시입니다.
관계기관 조사 결과가 공시에 어떻게 적히는지 지켜봐 주세요.
셋째, 2027년 3월에서 4월 사이입니다.
동서발전 네 계약의 종료일이 모두 2027년 3월 31일이라, 계약 공시의 종료일 칸과 변경계약일이 어떻게 적히는지가 볼 대목이에요.
넷째, 2027년 3월쯤 나올 현금·현물배당결정 공시입니다.
주당 377원이 이어지는지가 길게 볼 관전포인트예요.
마치며
매출의 84.9%라는 큰 숫자 하나만 보면 이 회사가 잘 보이지 않습니다.
정정 전과 정정 후를 나란히 놓고, 누적 계약금액과 실제 매출처 비중을 함께 놓으면, 반년마다 계약서를 다시 쓰며 발전소를 돌리는 회사의 모습이 보이죠.
같은 공시라도 어느 칸을 읽느냐에 따라 보이는 것이 달라집니다.
오늘 짚은 관전포인트는 영상 설명란에 정리해 두었으니 함께 참고해 주세요.
이 글은 공시를 알기 쉽게 풀어 설명한 것이지, 종목 추천이나 매수·매도를 권하는 글이 아니에요.
오늘 이야기가 공시를 차분히 읽어 보는 데 조금이나마 도움이 되었으면 좋겠네요.^^
여러분은 누적 계약금액과 실제 매출 비중 중 어느 숫자를 먼저 보시나요?
다음 시간에 또 만나요~! ^^
#기업가치제고 #밸류업공시 #PBR #공시읽기 #주식공부 #기업분석 #재무제표 #한전산업 #정정공시
'기업가치공부' 카테고리의 다른 글
| 에코앤드림, 유미코아에서 한 달 만에 또 나온 172억 전구체 발주서 공시 팩트체크 (0) | 2026.11.08 |
|---|---|
| 서한 1,296억 대치동 AIDC 데이터센터 수주 공시 분석 | 계약 조건과 착공 관전포인트 (0) | 2026.11.07 |
| 한솔아이원스 유상증자 공시 분석: 1,260억 오창 신공장 투자와 자금 조달 계획 총정리 (0) | 2026.11.06 |
| 에프앤가이드 3분기 영업이익률 52% 찍은 비결 | ETF 지수 사용료의 비밀과 공시 분석 (0) | 2026.11.05 |
| 프럼파스트 최대주주 변경 공시 해독: 주식 수는 그대로인데 지분율이 33.97%로 뛴 이유 (0) | 2026.11.04 |


