오늘은 가구와 인테리어로 익숙한 한샘의 공시를 따라가 보려고 해요.
회사가 내놓은 주주환원 약속이 지금 어디까지 와 있는지,
숫자로 차분하게 짚어 보는 시간이에요.
먼저 짚고 넘어갈게요.
이 글은 매수나 매도를 권하는 글이 아니에요.
공시에 나온 숫자를 차분히 읽어 드리는 정도로 봐 주시면 좋겠어요.
영상 원본은 여기서 보실 수 있어요:
자사주가 얼마나 있는지부터 볼게요
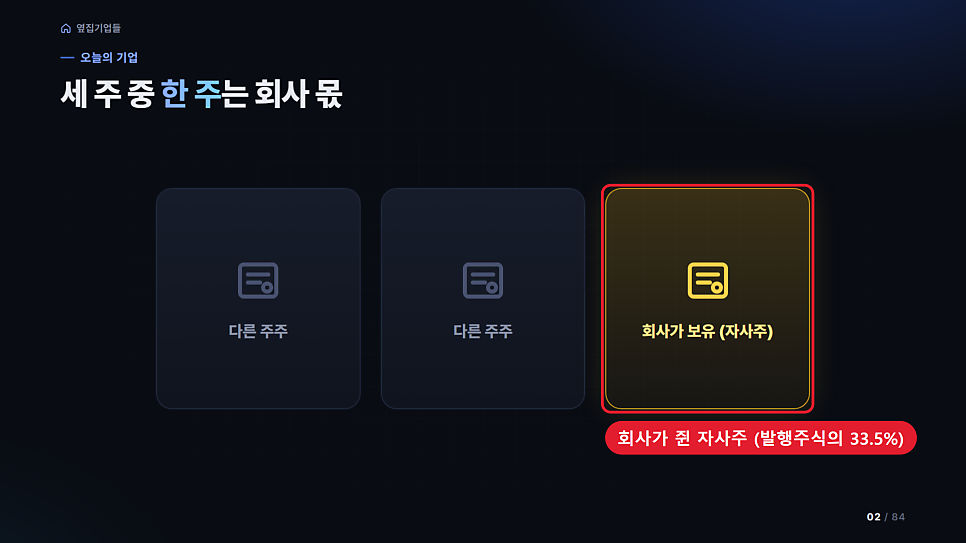
발행된 주식 세 주 가운데 한 주를 회사가 직접 쥐고 있는 곳이 있습니다.
바로 가구와 인테리어로 친숙한 한샘인데요.
2026년 9월 10일 기준으로 한샘이 들고 있는 자사주는 7,876,826주예요.
전체 발행주식의 33.5%에 해당하는 규모입니다.
발행주식의 3분의 1 가까이가 회사 손에 있는 셈이에요.
2026년 10월 22일 종가 기준으로 계산하면 약 3,040억 원어치예요.
지금 이 회사를 눈여겨봐야 하는 이유는 크게 두 가지예요.
첫째는 개정 상법이에요.
회사가 쌓아 둔 자사주를 정해진 기한 안에 소각할지, 어떻게 처리할지 정해야 하는 시계가 돌기 시작했거든요.
둘째는 회사가 내놓은 약속이에요.
한샘은 2026년 6월 9일, 앞으로 3년 동안 해마다 별도 기준 조정 당기순이익의 50% 이상을 배당과 자사주 매입으로 돌려주겠다고 밝혔습니다.
대신증권도 9월 리포트에서 이 약속을 강력한 주주환원책이라고 평가했어요.
그래서 오늘은 이 약속이 실제 공시에서 어떻게 지켜지고 있는지 차근차근 따라가 보려고 해요.
사업은 세 갈래로 나뉘어요
한샘의 사업은 크게 세 부문으로 나뉘어요.
부엌과 욕실 중심으로 집 전체를 고쳐 주는 리하우스,
가구와 생활용품을 파는 홈퍼니싱,
건설사에 주방가구 같은 자재를 대량으로 납품하는 B2B예요.
2026년 상반기 매출은 홈퍼니싱 2,488억 원, 리하우스 2,113억 원, B2B 1,557억 원이었어요.
덜 팔고 더 남긴 실적
2025년 연간 연결 매출은 1조 7,445억 원, 영업이익은 185억 원이었습니다.
부동산 경기가 가라앉으면서 외형과 이익이 함께 줄었죠.
2026년 상반기 매출은 8,167억 원으로 1년 전보다 9.6% 줄었어요.
그런데 영업이익은 214억 원이에요.
2025년 상반기 87억 원과 비교하면 2.5배 가까이 늘었습니다.
덜 팔고도 더 많이 남긴 셈이에요.
다만 상반기 순이익은 74억 원으로 1년 전보다 82% 줄었어요.
이건 본업이 나빠져서라기보다 기저효과에 가까워요.
2025년 2분기에 방배동 토지와 건물을 팔면서 생긴 처분이익 322억 원이 빠졌거든요.
한 번 있었던 이익이 빠진 것으로 이해하시면 편해요.
부문별로 보면 차이가 뚜렷해요
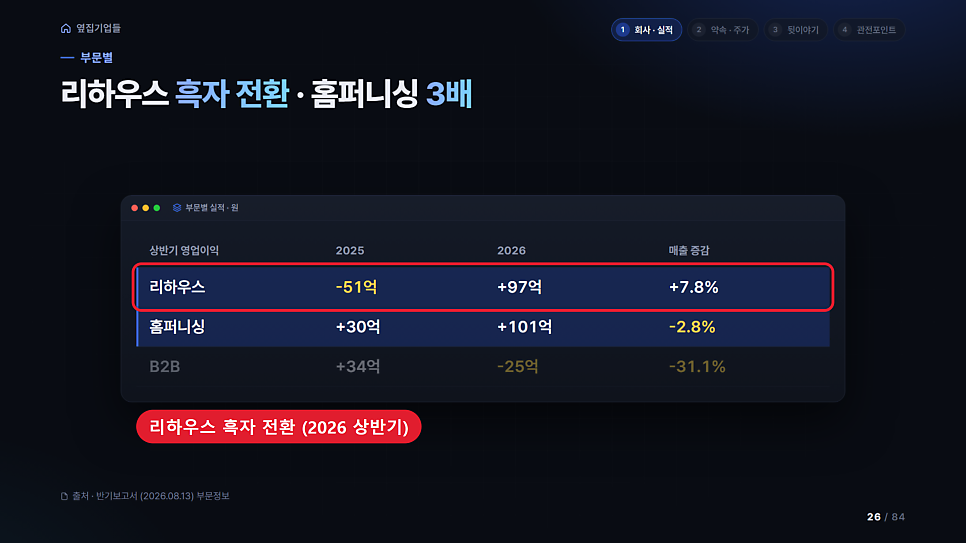
리하우스는 매출이 7.8% 늘었어요.
영업이익은 작년 상반기 51억 원 적자에서 올해 97억 원 흑자로 돌아섰습니다.
홈퍼니싱은 영업이익이 30억 원에서 101억 원으로 훌쩍 늘었어요.
반면 B2B는 매출이 31.1% 줄었고, 영업이익도 25억 원 적자로 바뀌었습니다.
이 부분은 앞으로 지켜볼 대목이에요.
재무 체력은 든든한 편이에요
2026년 6월 말 기준으로 현금과 유동 금융자산을 합치면 약 3,500억 원이에요.
차입금은 960억 원 수준이고, 자본총계는 4,009억 원입니다.
빌린 돈보다 쌓아 둔 돈이 세 배 넘게 많아요.
약속한 주주환원을 받쳐 줄 체력은 갖춘 상태로 보여요.
주주환원 약속, 지금까지 이만큼 왔어요
2025년 결산 때는 배당이 없었어요.
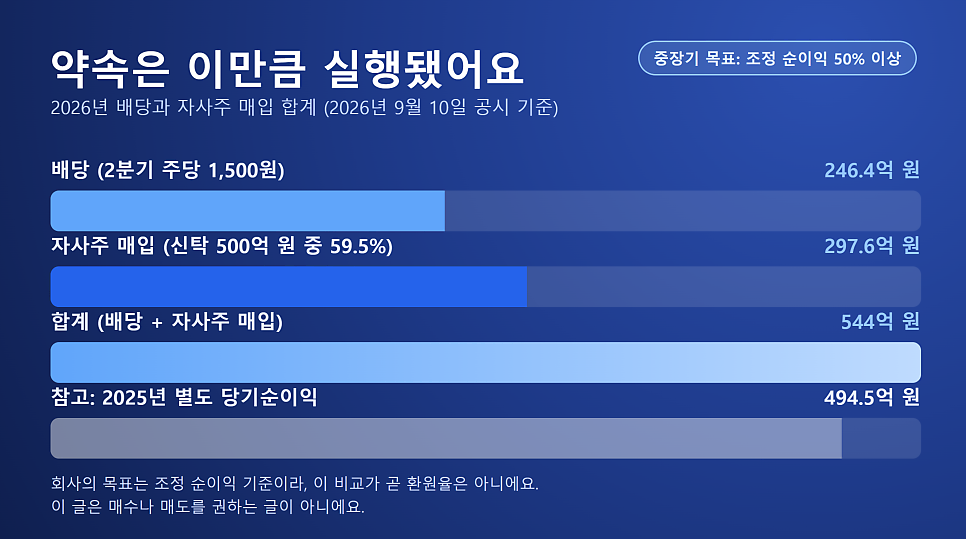
그러다 2026년 2분기에 주당 1,500원, 총 246억 원 규모의 배당을 결정하면서 배당을 다시 시작했습니다.
2026년 10월 22일 종가 기준으로 이 한 번의 배당은 약 3.9% 수준이에요.
3.9%는 연간 수익률이 아니라 분기 배당 한 번의 비율이에요.
1년 치가 아니라 한 분기 몫이라는 점은 구분해서 보시면 좋아요.
자사주 매입도 진행 중이에요.
2026년 6월 10일 신한투자증권과 500억 원 규모의 신탁계약을 맺었고,
9월 10일까지 822,000주, 약 297.6억 원어치를 사들였습니다.
계약 금액의 59.5%를 채운 상태예요.
배당 246.4억 원과 자사주 매입 297.6억 원을 더하면 544억 원이에요.
배당과 자사주 매입을 합친 규모는 작년 별도 순이익을 넘어서요.
참고로 회사의 목표는 조정 순이익 기준이라, 이 비교가 곧 환원율이라는 뜻은 아니에요.
주가는 어디쯤 있을까요
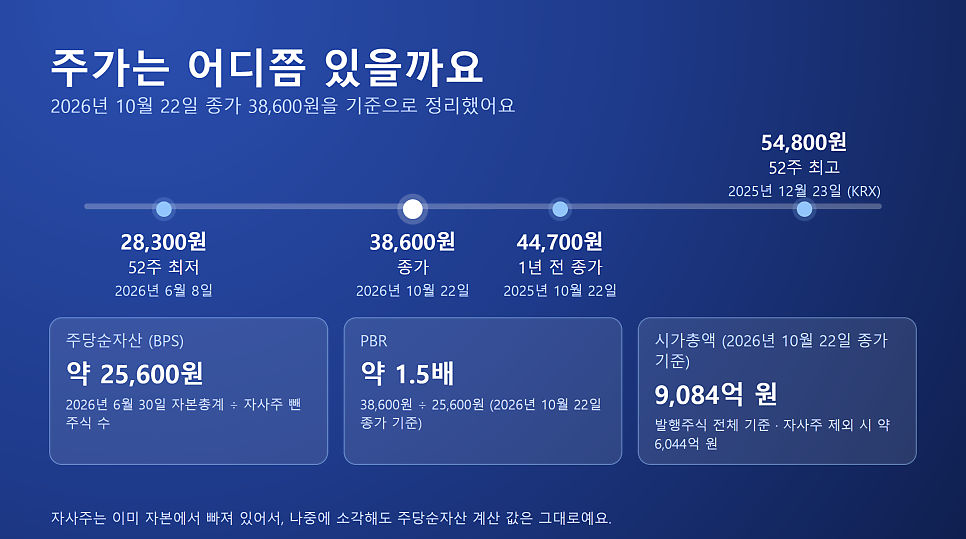
2026년 10월 22일 종가는 38,600원이에요.
1년 전 2025년 10월 22일 종가 44,700원보다는 13.6% 낮아요.
2026년 6월 8일 52주 최저가 28,300원보다는 36.4% 올라와 있어요.
그날은 주주환원책이 발표되기 하루 전이에요.
2026년 6월 30일 자본총계를 자사주를 뺀 주식 수로 나누면 주당순자산은 약 25,600원이에요.
이 값으로 나눈 PBR은 약 1.5배예요.
시가총액은 2026년 10월 22일 종가 기준으로 발행주식 전체 약 9,084억 원, 자사주를 뺀 주식 약 6,044억 원이에요.
자사주는 이미 자본에서 빠져 있어서, 나중에 소각하더라도 주당순자산 계산 값은 그대로예요.
숫자 뒤에 있는 이야기 네 가지
공시를 조금 더 넓게 보면 눈에 띄는 이야기가 네 가지 있어요.
최대주주의 주식담보대출
최대주주인 하임 유한회사와 계열 두 회사는 보유 중인 한샘 지분 35.44%를 모두 담보로 맡기고 8,550억 원을 빌려 둔 상태예요.
2026년 10월 1일 공시를 보면 이 대출 만기가 2028년 3월 17일까지로 늘어났습니다.
현금으로 내는 이자는 연 0.5%이고, 나머지 이자는 원금에 더해지는 구조예요.
2026년 9월 30일 이후 만기까지는 담보유지비율도 적용되지 않도록 바뀌었어요.
대표이사의 장내 매수
대표이사가 2026년 7월과 8월에 걸쳐 회사 주식 65,000주를 장내에서 직접 샀어요.
경영자가 시장에서 직접 주식을 산 일은 투자자들이 눈여겨보는 신호 가운데 하나입니다.
자사주 전량 소각 보도에 대한 해명
2025년 12월 23일, 한샘이 자사주 3,400억 원어치를 전량 소각한다는 보도가 나왔어요.
해명 공시는 이번까지 네 차례 나왔습니다.
가장 최근인 2026년 10월 20일 공시에서는 검토는 하고 있지만 구체적인 일정이나 규모는 확정되지 않았다고 밝혔어요.
다음 재공시 예정일은 2027년 4월 19일이에요.
큰 투자자들의 지분 변화
테톤 캐피탈 파트너스는 지분을 9.68%에서 8.68%로 줄였어요.
국민연금공단도 5.10%에서 4.08%로 낮아져 5% 보고 대상에서 빠졌습니다.
각각 2026년 4월과 7월에 나온 지분 변동 보고서 내용이에요.
앞으로 메모해 둘 관전포인트
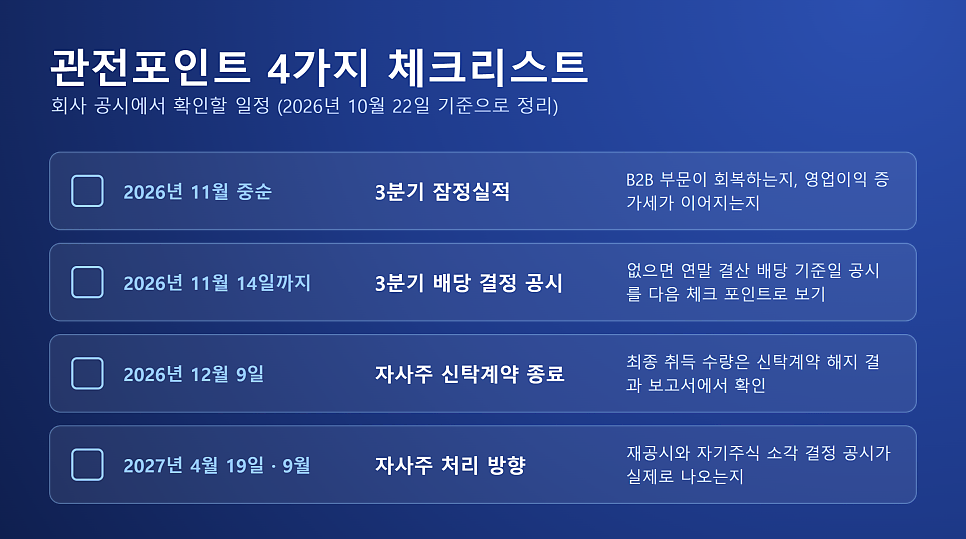
첫째, 2026년 11월 중순 3분기 잠정실적이에요.
B2B 부문이 회복세를 보이는지, 영업이익 개선 흐름이 이어지는지가 핵심입니다.
둘째, 3분기 배당 공시 여부예요.
2분기 때는 6월 9일에 배당 기준일을 미리 공시했는데요.
3분기는 10월 20일까지도 그런 공시가 보이지 않았어요.
2026년 11월 14일까지 3분기 배당 결정이 나오지 않는다면, 다음 체크 포인트는 연말 결산 배당 기준일 공시가 됩니다.
셋째, 2026년 12월 9일 자사주 신탁계약 종료예요.
500억 원 한도를 꽉 채웠는지, 최종 취득 수량은 얼마인지는 신탁계약 해지 결과 보고서에서 확인할 수 있어요.
넷째, 2027년 자사주 처리 방향이에요.
가장 큰 관전포인트는 자사주를 어떻게 처리하는지예요.
2027년 4월 19일 예정된 재공시와, 같은 해 9월 개정 상법에 따른 처리 기한 전에 자기주식 소각 결정 공시가 실제로 나오는지를 지켜보시면 됩니다.
정리해 보면
한샘은 매출이 줄어드는 환경에서도 영업이익을 늘렸어요.
손에 쥔 현금도 넉넉한 편이고요.
2026년 6월 발표한 주주환원책도 배당 재개와 자사주 매입으로 하나씩 실행하고 있어요.
남은 숙제는 B2B 부문의 회복과, 발행주식의 3분의 1 가까이 되는 자사주를 어떻게 매듭지을지입니다.
숫자로 보면 한샘은 약속을 하나씩 지켜 가는 중이에요.
오늘 짚은 관전포인트와 공시 일정은 영상 설명란에도 정리해 두었어요.
이 글이 공시 숫자를 읽는 데 조금이나마 도움이 되었으면 좋겠어요.^^
여러분은 자사주 소각이 언제쯤 나올 거라고 보시나요?
다음 글에서도 알찬 공시 이야기로 찾아올게요.^^
#한샘#자사주#주주환원#기업공시#배당#밸류업공시#PBR#공시읽기#주식공부#기업분석
'투자관련' 카테고리의 다른 글
| 바텍 분기보고서 읽기: 2분기 영업이익률 20% 뒤에 숨은 일회성 이익과 3분기 관전포인트 (0) | 2026.10.25 |
|---|---|
| 현대차우, 투자할만한 주식일까? (1) | 2025.03.24 |
| 양적긴축, 그리고 금리인상이 우리 나라에 미치는 영향은? (2) | 2022.02.03 |
| 2022년 부동산 시장 전망 (3) : 하락 전환으로 보는게 옳은가? (2) | 2022.01.30 |
| 2022년 부동산 시장 전망 (2) : 가격과 거래량으로 보는 수요와 공급 (1) | 2022.01.29 |


