일 년 사이에 자기 회사 주식을 250억 원어치나 사들여서,
발행주식의 9.7%를 아예 없애기로 한 회사가 있어요.
코스닥에 상장된 일본 기업, 제이티씨(JTC)예요.
일본 회사라 우리 상법의 자사주 소각 의무를 그대로 적용받지는 않는데도,
사들인 주식을 한 주도 남기지 않고 전부 소각하기로 했어요.
이 회사를 눈여겨볼 이유가 또 있어요.
2025년 9월 사모펀드 어펄마캐피탈 측이 공개매수를 거쳐 최대주주가 됐거든요.
그 뒤 첫 일 년 동안 실적은 꽤 출렁였고, 주주환원은 이제 막 시동을 건 상태예요.
그래서 오늘은 이번 소각이 어떤 체력 위에서 나온 건지,
앞으로 무엇을 챙겨 보면 좋을지 차분히 정리해 볼게요.
영상으로 같이 보고 싶으시면 여기에서 확인하실 수 있어요:
이 글은 매수나 매도를 권하는 글이 아니에요.
두 번 사서 두 번 다 소각해요
먼저 소각 규모부터 볼게요.
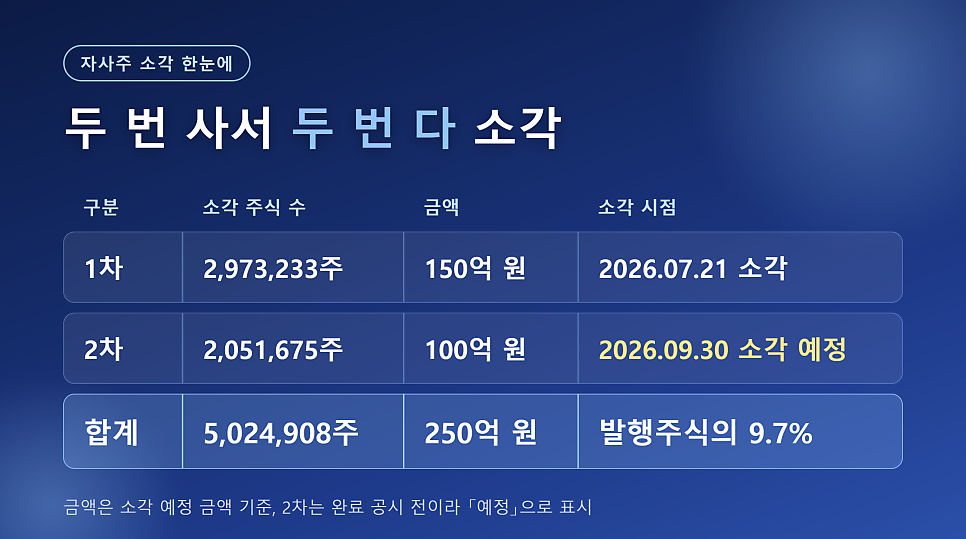
올해 1월과 4월, 회사는 자사주를 두 번 사들이기로 결정했어요.
1차는 150억 원어치, 약 297만 주예요.
2차는 100억 원어치, 약 205만 주예요.
두 번 사들인 주식을 두 번 다 전량 소각하기로 결의했어요.
1차 소각은 7월에 마무리됐어요.
2차는 2026년 9월 30일 소각 예정이에요.
완료 공시는 아직 확인되지 않아서 「예정」이라고 적어 둘게요.
두 번을 합치면 5,024,908주, 250억 원이고 발행주식의 9.7%예요.
실적은 흑자와 매출 감소가 함께 보여요
이 회사의 회계연도는 3월에 시작해서 다음 해 2월에 끝나요.
직전 분기인 작년 12월부터 올해 2월까지는 140억 원대 영업손실을 냈어요.
회사는 손상차손 같은 일회성 비용과 매장 정리 비용 때문이라고 설명했어요.
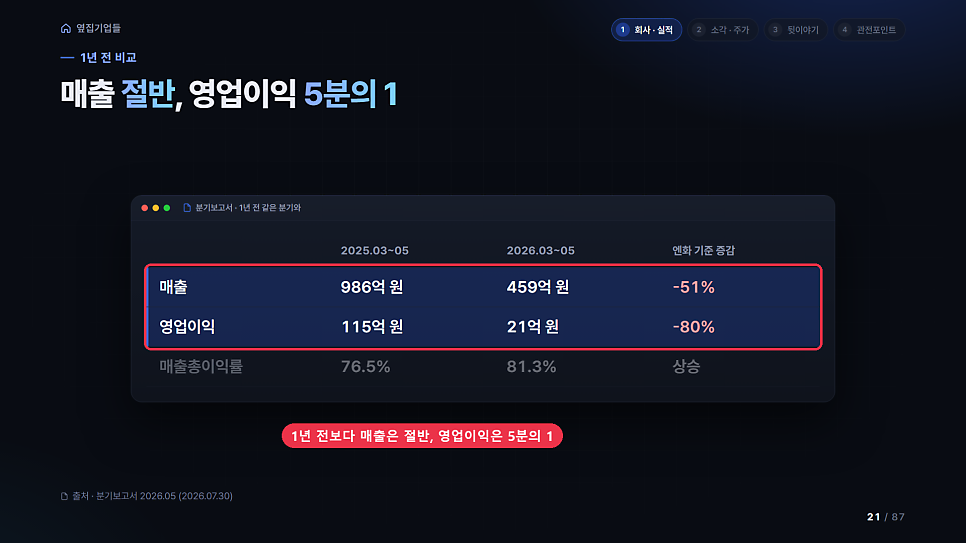
올해 3~5월 분기에는 영업이익 21억 원으로 흑자로 돌아섰어요.
하지만 1년 전 같은 기간과 나란히 놓고 보면 느낌이 달라요.
매출은 986억 원에서 459억 원으로 절반 넘게 줄었고요.
영업이익도 115억 원에서 21억 원으로 80% 넘게 꺾였어요.
다행인 건 매출총이익률이에요.
76.5%에서 81.3%로 올랐어요.
덜 팔렸지만, 하나 팔 때 남기는 마진은 더 좋아졌다는 뜻이에요.
지난 4월에 낸 잠정 실적에서는 연간 영업이익이 72억 원이었어요.
감사를 마치고 확정된 숫자는 59억 원이었어요.
잠정 실적 공시에는 감사 결과에 따라 바뀔 수 있다는 문구가 늘 붙어 있어요.
잠정 숫자를 보셨다면 감사보고서까지 한 번 더 확인해 보세요.
버틸 체력은 충분해 보여요
2026년 5월 말 기준으로 현금은 590억 원이에요.
갚아야 할 차입금은 92억 원 정도예요.
빚보다 쥐고 있는 현금이 훨씬 많은 셈이에요.
현금만 따져도 지금 시가총액의 30% 가까이 되는 수준이에요.
자본총계는 1,674억 원이에요.
재무제표를 보다 보면 리스부채가 1,300억 원 가까이 잡혀 있어서 놀라실 수도 있어요.
이건 매장과 기숙사 임대 계약을 회계 기준상 부채로 올려 둔 거예요.
돈을 빌려 온 차입금과는 결이 달라요.
주가는 어디쯤일까요
2026년 10월 22일 종가 기준 4,240원이에요.
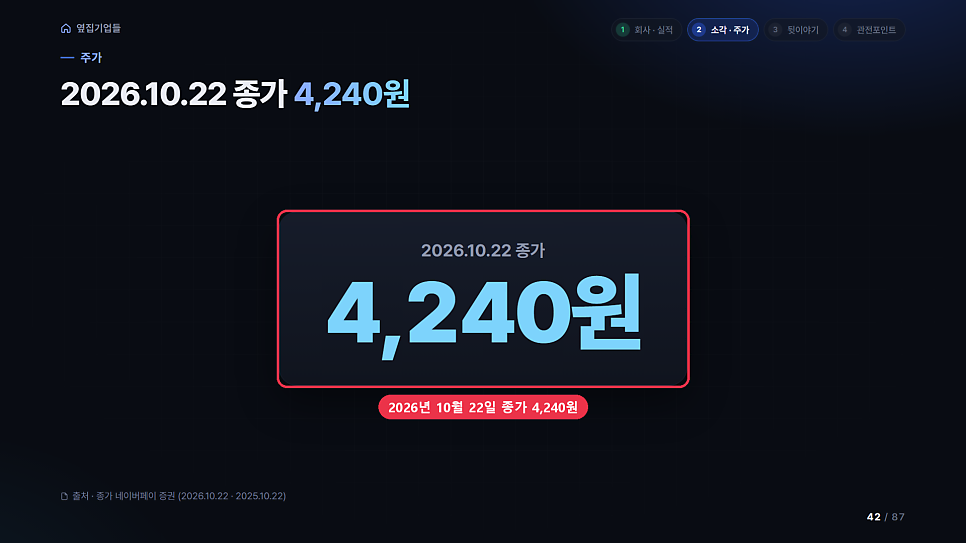
소각 뒤 주식 수로 계산하면 시가총액은 약 1,980억 원이에요.
5월 말 자본을 같은 주식 수로 나눈 PBR은 1.2배 안팎이에요.
지난 회계연도 배당은 없었어요.
2025년 10월 22일 종가 기준 6,420원과 비교하면 34% 정도 빠졌어요.
지금 주가는 작년 공개매수가였던 4,309원과 거의 비슷한 자리예요.
지난 1년 동안은 최고 6,600원, 최저 3,350원 사이를 오르내렸어요.
공시를 이어 붙이면 보이는 뒷이야기
공시를 줄줄이 이어 붙여 보면 보이는 이야기가 네 가지 있어요.
첫째, 최대주주가 바뀌었어요.
2025년 9월 어펄마캐피탈 쪽 펀드가 세운 투자목적회사가 공개매수로 기존 최대주주 지분 40%를 사들였어요.
특수관계인 지분까지 합치면 69.63%예요.
당시 회사의 의견표명서에는 이번 매수가 상장폐지를 의도한 것이 아니라고 적혀 있어요.
둘째, 인수금융 대출을 일찍 갚았어요.
투자목적회사는 지분을 사들이면서 증권사에서 709억 원을 빌렸고, 사들인 주식 전량을 담보로 잡혔었어요.
이 대출을 2026년 2월에 모두 갚으면서 담보도 전부 풀렸어요.
원래 만기가 6월이었으니 석 달 넘게 일찍 정리한 셈이에요.
셋째, 소각이 지분율을 올려요.
대주주 주식 수는 그대로인데 전체 주식 수만 줄어들어요.
그래서 2차 소각이 예정대로 끝나면 대주주 측 지분율은 약 77%까지 올라가요.
소각은 남은 주주 모두의 몫을 키워 주지만, 사고팔 수 있는 유통 주식 수는 그만큼 줄어들어요.
넷째, 한국 자회사 케이박스예요.
공시된 최근 결산에서 자본총계가 마이너스인 자본잠식 상태로 나왔어요.
본사는 여기에 빌려준 돈 중 169억 원의 원금 상환을 2028년 7월까지 미뤄 주기로 했어요.
당장 돌려받기보다 시간을 더 주기로 한 거라, 눈여겨볼 대목이에요.
앞으로 챙겨 볼 공시 4가지
앞으로는 이런 공시를 챙겨 보시면 좋아요.
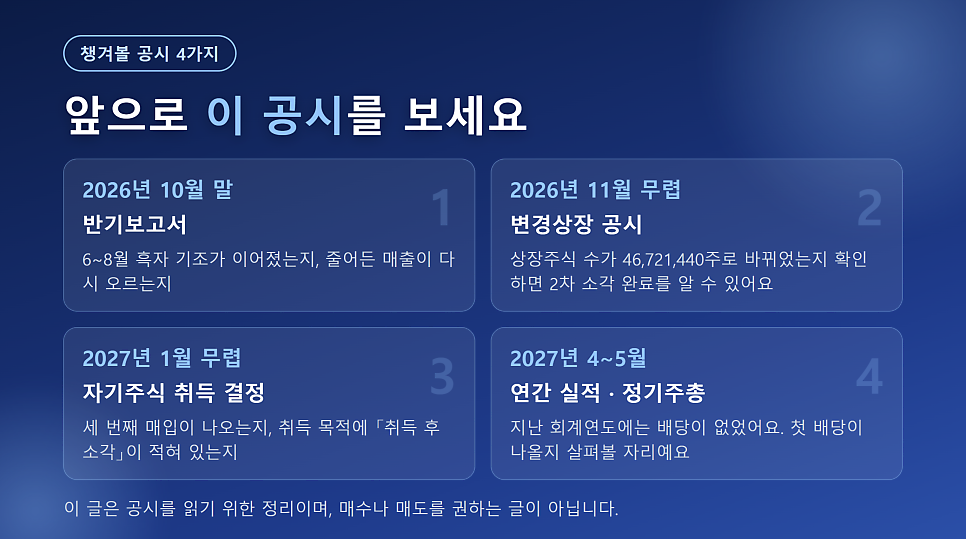
첫째, 2026년 10월 말 무렵 나올 반기보고서예요.
6~8월 흑자 기조가 이어졌는지, 꺾였던 매출이 다시 오르기 시작했는지가 관전포인트예요.
작년에는 이 보고서가 10월 30일에 나왔어요.
둘째, 11월 무렵 거래소에 뜰 변경상장 공시예요.
첫 번째 소각 때도 소각이 끝나고 한 달 남짓 뒤에 공시가 올라왔어요.
상장주식 수가 46,721,440주로 바뀌어 있는지 확인하면 2차 소각이 끝났는지 알 수 있어요.
셋째, 2027년 1월 무렵 나올 자기주식 취득 결정 공시예요.
올해 첫 매입 결정도 1월에 나왔던 만큼, 세 번째 매입 소식이 들려올지 챙겨 보시면 돼요.
취득 목적란에 「취득 후 소각」이라고 적혀 있는지도 함께 확인해 보세요.
넷째, 2027년 4~5월 무렵 나올 연간 실적과 정기주주총회예요.
지난 회계연도에는 배당이 없었어요.
이번에 첫 배당 카드를 꺼낼지가 관전포인트예요.
마치며
정리하면 이래요.
한 해에 발행주식의 10분의 1 가까이를 소각할 만큼 주주환원에 힘을 싣고 있어요.
손에 쥔 현금도 넉넉한 편이고요.
이번 분기 흑자 전환도 반가운 신호예요.
다만 전체 매출은 아직 1년 전의 절반 수준이라, 줄어든 매출을 다시 키우는 일이 다음 숙제예요.
흑자를 낸 것도 중요하지만, 매출이 함께 돌아오는지도 같이 봐 주시면 좋겠어요.
오늘 이야기가 공시를 읽으실 때 조금이나마 도움이 되었으면 좋겠네요.^^
다음 편에서도 또 다른 기업의 공시를 들고 찾아올게요.
다음 시간에 또 만나요~! ^^
#기업가치제고#밸류업공시#PBR#공시읽기#주식공부#기업분석#재무제표#자사주소각
'투자관련' 카테고리의 다른 글
| 우진아이엔에스 기업가치 제고 계획 분석: 10월 21일 종가 3,745원인데 회사 제시 9,550원 적어낸 근거는? (0) | 2026.10.26 |
|---|---|
| 삼영전자공업, 주당 순현금 16,300원 vs 10월 22일 종가 11,850원 | LS증권 리포트 적정가치 17,000원의 배경 (0) | 2026.10.26 |
| 헥토이노베이션 공시 분석|순현금 3,521억 원 중 진짜 회사 몫은 얼마일까? (0) | 2026.10.26 |
| 한샘 자사주 33.5%와 50% 주주환원 약속, 공시로 확인한 현재 진행 상황은? (0) | 2026.10.25 |
| 바텍 분기보고서 읽기: 2분기 영업이익률 20% 뒤에 숨은 일회성 이익과 3분기 관전포인트 (0) | 2026.10.25 |


